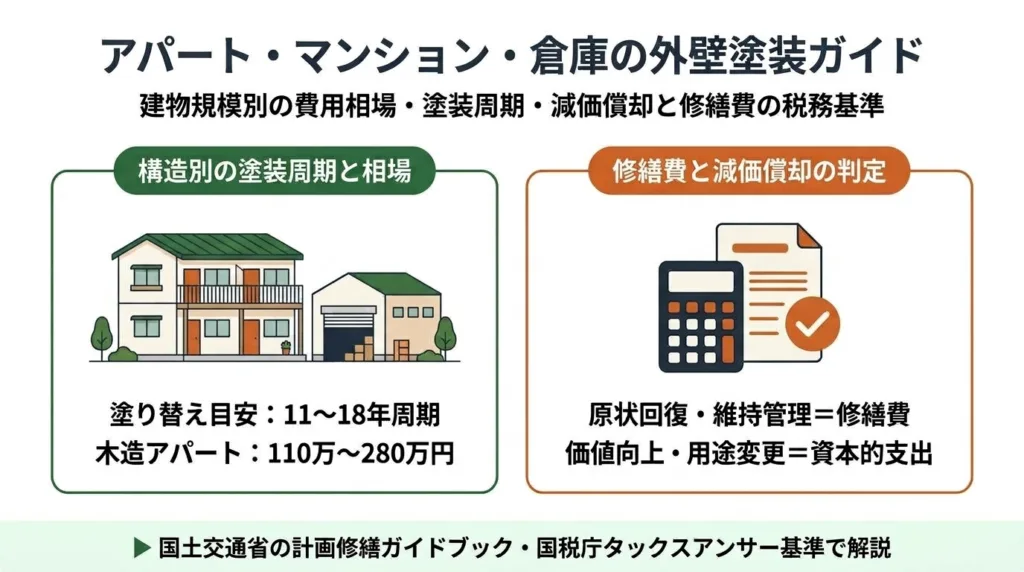
アパートやマンション、倉庫の外壁塗装は、雨漏りによる退居トラブルや外観劣化による空室リスクを防ぐため、一般的に10〜15年周期(国土交通省の計画修繕ガイドブックでは外壁11〜18年目、共用階段などの鉄部は4〜10年目)で実施するのが目安となります。税務処理においては、金額が200万〜300万円かかる工事であっても「通常の維持管理や原状回復」を目的とした塗り替えであれば『修繕費』としてその年に一括経費計上できる一方、外壁タイル張りへの変更など資産価値や耐久性を高める工事は『資本的支出』として建物の法定耐用年数で減価償却する必要があります。
 男性
所有している木造アパートが築15年になり、外壁塗装の見積もりを取ったら200万円を超えました。この費用は今年一括で経費(修繕費)にできるのでしょうか?それとも減価償却になりますか?
 立山 大地
見積金額が200万円を超えていても、劣化した塗膜を塗り直して元の性能に戻す「原状回復・維持管理」の工事であれば、原則として修繕費で一括経費にできます。ただし、工事内容や見積書の書き方によっては資本的支出(減価償却)と判定されるケースもあるため、国税庁の基準を順番に整理していきましょう。
アパートやマンション、倉庫の外壁塗装は「いつ塗るべきか」「税金やキャッシュフローにどう響くか」が大きな悩みどころです。私が20年間現場に携わる中でも「全額減価償却になってしまい、手元資金が減ったのに税金まで高くなった」という相談を数多く受けてきました。
この記事では、住まいのかかりつけ医・立山大地が、国土交通省の「民間賃貸住宅の計画修繕ガイドブック」および国税庁タックスアンサー(No.1379・No.2107)の一次情報に基づき、構造別の塗装周期と費用相場、修繕費と資本的支出を分ける3ステップ判定基準、そして確定申告で損をしない見積書の作り方をわかりやすく解説します。
この記事でわかること
- 木造・軽量鉄骨アパート(4〜10戸)、RC造マンション、鉄骨造倉庫の規模別外壁塗装費用相場
- 国土交通省ガイドブックが示す部位別の修繕周期(外壁11〜18年目・鉄部4〜10年目)と放置リスク
- 国税庁基準による「修繕費(一括経費)」と「資本的支出(減価償却)」の3ステップ判定ルール
- 建物の構造別「法定耐用年数(木造22年・RC造47年等)」と「塗料の耐用年数」を混同しない注意点
- 確定申告や税務調査で「原状回復の修繕費」と認めてもらうための見積書分割・証拠写真の残し方
外壁塗装の相場はいくら?費用を抑える3つのポイント
一般的な戸建て住宅(約30坪)における外壁塗装の費用相場は、シリコンまたはラジカル塗料を用いた場合で「約80万〜120万円」が適正な目安です。極端に安い業者(60万円以下)は手抜き工事のリス…
- 1 | アパートやマンション・倉庫の外壁塗装は何年ごとに行うべきか構造別の塗り替え周期と費用相場
- 1-1 | 木造・軽量鉄骨アパート(4〜10戸)とRC造マンション・鉄骨造倉庫の規模別費用目安一覧
- 1-2 | 国土交通省の計画修繕ガイドブックが示す部位別周期(外壁11〜18年目・鉄部4〜10年目)
- 1-3 | 外壁劣化や鉄骨階段のサビ放置が空室リスク・雨漏り・多雪地域の凍害を招く理由
- 2 | 国税庁の法定耐用年数と実際の塗料の耐用年数の違いおよび修繕費で一括経費にする条件
- 2-1 | 税務上の「修繕費(一括必要経費)」と「資本的支出(資産計上・減価償却)」の決定的な違い
- 2-2 | 国税庁タックスアンサーNo.1379の3ステップ判定(20万円未満・3年周期・60万円・取得価額10%基準)
- 2-3 | 建物の構造別「法定耐用年数(22年・27年・47年)」と「塗料の期待耐用年数」を混同しない注意点
- 3 | 資本的支出と判定された場合の減価償却シミュレーションと確定申告で注意すべき見積書の書き方
- 3-1 | 外壁塗装が資本的支出となった場合の減価償却計算例と上位塗料(無機・遮熱)変更時の考え方
- 3-2 | 税務調査や確定申告で修繕費の根拠を示すための見積書分割・劣化写真・按分ルール
- 3-3 | まとめ:アパートや倉庫の外壁塗装は耐用年数と修繕費の税務基準を押さえて計画しよう
- 4 | よくある質問
アパートやマンション・倉庫の外壁塗装は何年ごとに行うべきか構造別の塗り替え周期と費用相場
 男性
2階建てのアパートや鉄骨の倉庫を塗り替える場合、大体いくらの予算を見ておけばいいですか?戸建てよりもやはりかなり高くなるのでしょうか?
立山 大地
戸建て(30〜40坪で80万〜130万円前後)と比べると、アパートや倉庫は外壁面積が広く足場も大掛かりになるため、木造2階建てアパート(6〜8戸)で約150万〜250万円前後、鉄骨造倉庫(100坪)で屋根込み約300万〜420万円前後が目安になりますよ。
収益物件や倉庫の外壁塗装を計画する際は、まず「建物の構造・規模ごとの費用目安」と「部位ごとの適切な修繕周期」を把握しておくことが欠かせません(出典: 国土交通省 民間賃貸住宅の計画修繕ガイドブック)。それぞれの目安を具体的な数字で見ていきましょう。
木造・軽量鉄骨アパート(4〜10戸)とRC造マンション・鉄骨造倉庫の規模別費用目安一覧
延床面積・戸数・階数だけでなく「外壁面積(㎡)」と「屋根・防水を含むか」で比較する
アパートやマンション、倉庫の外壁塗装費用は、同じ「延床100坪」であっても、2階建てアパートと天井の高い平屋倉庫では足場の高さや実際の塗装面積(㎡)が大きく異なる点に注意しましょう。
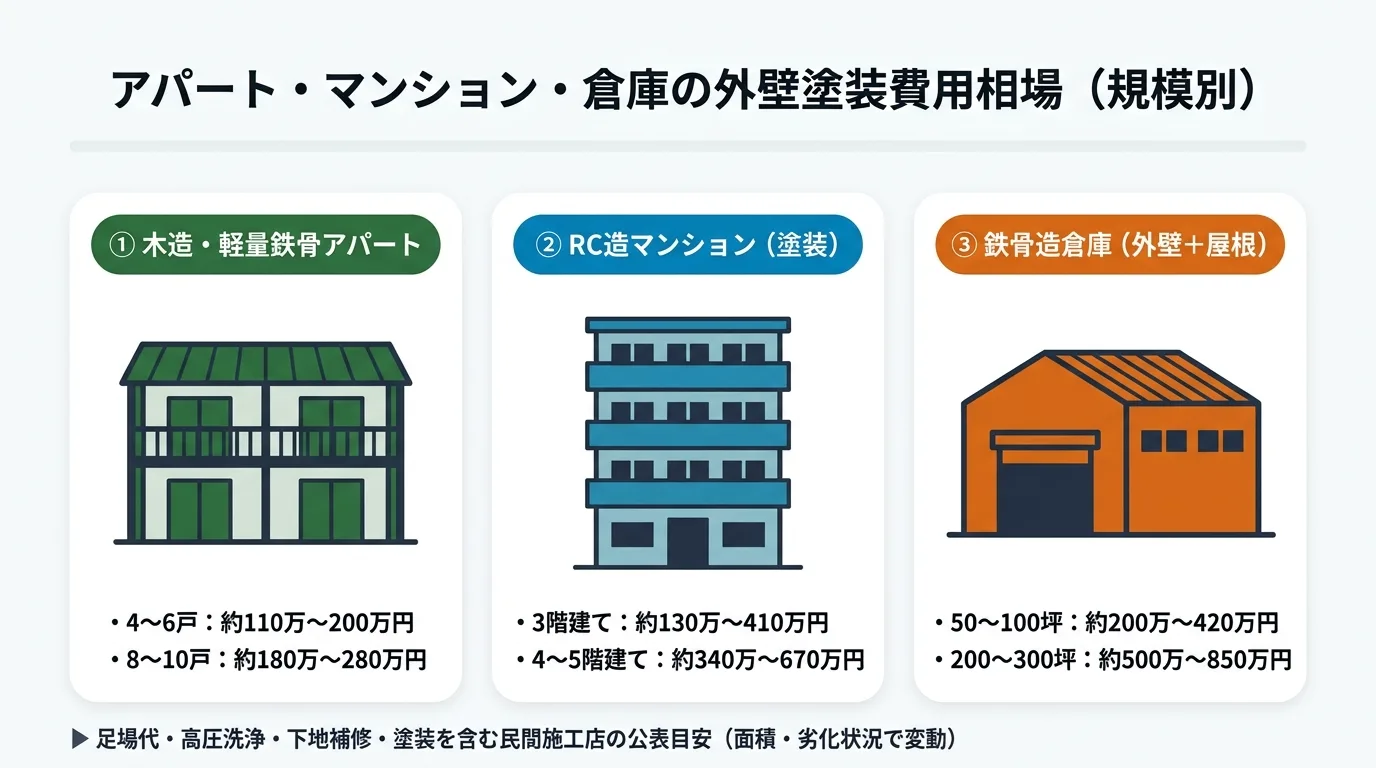
施工各社が公表している木造・軽量鉄骨アパート(シリコン塗料・足場込み)、RC造マンション、および鉄骨造倉庫の規模別参考価格を以下の表にまとめました(出典: アステックペイント アパート外壁塗装の費用相場、シン東亜工業 マンション外壁塗装の規模別価格、鉄骨造倉庫の坪数別モデル価格)。これらは民間施工店の参考目安であり、劣化状況や地域・付帯工事の範囲によっても変わる点に留意してください。
| 建物の種別・構造 | 規模・戸数・坪数の目安 | 外壁塗装面積の目安 | 公表費用の目安(足場・洗浄込) | 見積もり比較時の確認ポイント |
|---|---|---|---|---|
| 木造・軽量鉄骨アパート | 2階建て・4〜6戸(延床36〜54坪) | 約250〜400㎡ | 約110万〜200万円 | 共用外階段・廊下鉄部・屋根塗装を含むか確認 |
| 木造・軽量鉄骨アパート | 2階建て・8〜10戸(延床54〜79坪) | 約400〜550㎡ | 約180万〜280万円 | シーリング打ち替えm数とベランダ防水の有無 |
| RC造マンション | 3階建て(小〜中規模) | 約600〜1,000㎡ | 約130万〜410万円 | 塗装のみかタイル浮き補修・屋上防水を含むか |
| RC造マンション | 4〜5階建て(中規模) | 約1,000〜1,550㎡ | 約340万〜670万円 | 高所足場・下地クラックエポキシ注入の範囲 |
| 鉄骨造倉庫(角波鋼板・ALC) | 50〜100坪(外壁のみ/折板屋根込) | 約400〜700㎡ | 約150万〜320万円(屋根込200万〜420万円) | サビ止め(ケレン)・ボルトキャップ補修の有無 |
| 鉄骨造倉庫(角波鋼板・ALC) | 200〜300坪(外壁のみ/折板屋根込) | 約1,300〜1,800㎡ | 約380万〜650万円(屋根込500万〜850万円) | 稼働中の搬入車両動線・遮熱塗料採用の有無 |
X(旧Twitter)上の不動産オーナーの口コミ・体験談11件を独自に調査・分析したところ、木造アパートの外壁塗装では「1棟あたり189万〜200万円前後」の費用がかかったという実例が複数報告されていました。
木造アパートの本格的な外壁塗装 建物の規模にもよりますが、最低でも200万円位はかかります。(中略)例えば、15年に1度の塗り替えなら、年間約13万円、月あたり約1.1万円です。6部屋のアパートなら1部屋あたり月1850円 仮に家賃が5万円なら、わずか3.7%です。 出典:X(旧Twitter)@kero_ooya さんの投稿
独自見解・結論(Verdict)
このオーナー様の試算は非常に理にかなっています。一括で200万円という見積額だけを見ると大きな負担に感じられますが、15年(180か月)の維持コストとして6戸で割れば「1戸あたり月約1,850円(家賃5万円の約3.7%)」にすぎません。逆にこの月1,850円相当のメンテナンスを惜しんで雨漏りや鉄骨階段の腐食を招けば、1室の空室(月5万円の損失)や数百万円の構造改修で簡単に赤字へ転落してしまうため、毎月の家賃収入から計画的に修繕資金を取り分けておく視点が重要です。
特に築15年〜25年を迎えたアパートや倉庫では、外壁塗装の足場を組むタイミングで「屋根塗装(スレートや折板屋根)」「シーリング全撤去打ち替え」「外階段の鉄部防錆塗装」を同時に実施することで、1回あたり25万〜50万円前後かかる仮設足場代を重複して支払わずに済む大きなコストメリットがあります。別々の年に足場を組んで工事を行う場合に比べ、トータルの修繕ライフサイクルコストを大幅に圧縮できる点も押さえておきましょう。
国土交通省の計画修繕ガイドブックが示す部位別周期(外壁11〜18年目・鉄部4〜10年目)
外壁塗装(11〜18年目)と同じタイミングまで「外階段・手すりの鉄部」を放置するのは危険
「アパートの塗装は15年に1回まとめてやればいい」と考えているオーナー様は少なくありませんが、建物の部位によって劣化スピードは大きく異なる点に注意しましょう。
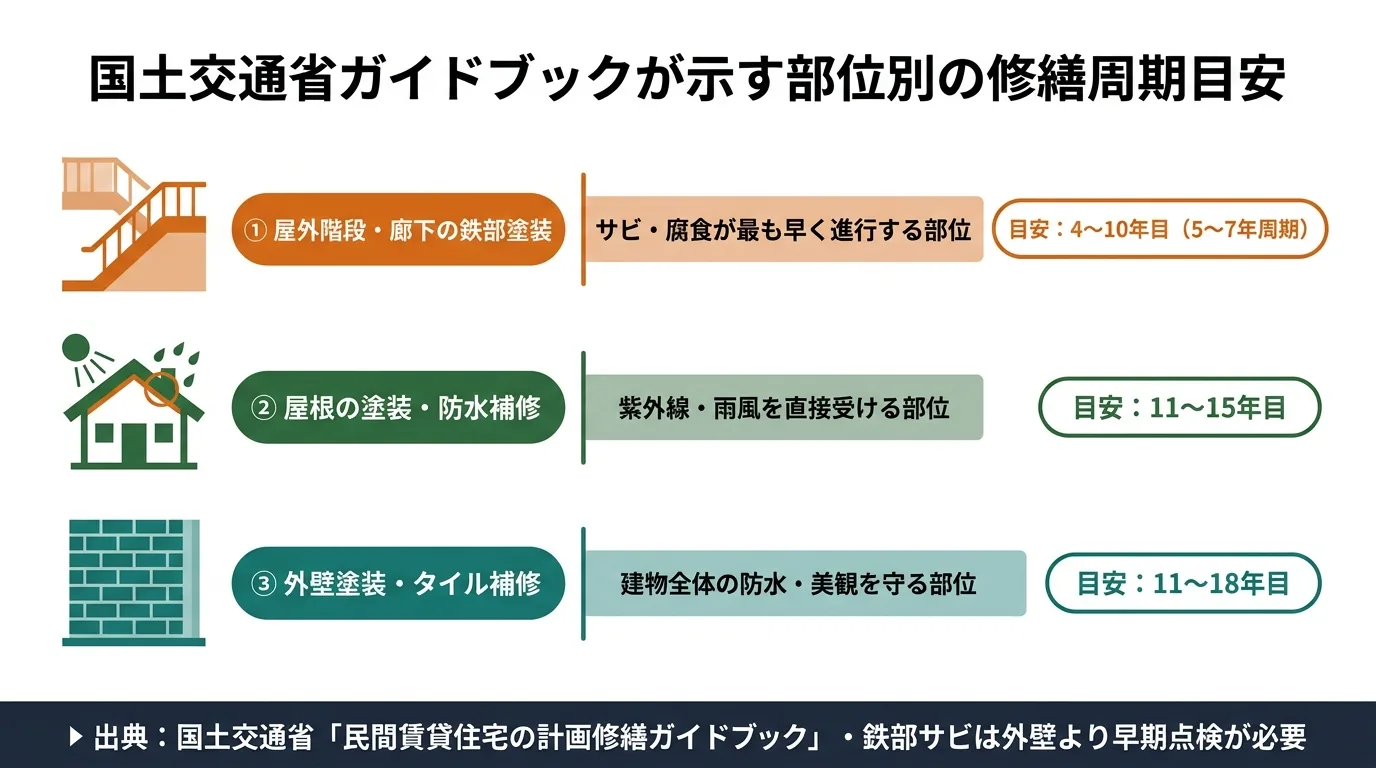
国土交通省が公表している「民間賃貸住宅の計画修繕ガイドブック」および「長期修繕計画作成ガイドライン」では、部位別の修繕時期の目安を以下のように示していますよ(出典: 国土交通省 民間賃貸住宅の計画修繕ガイドブック、国土交通省 長期修繕計画作成ガイドライン)。
| 建物の部位・工事内容 | 国土交通省ガイドブックの修繕時期目安 | 点検・メンテナンスの実務ポイント |
|---|---|---|
| 階段・廊下の鉄部塗装 | 4〜10年目(雨掛かり鉄部は5〜7年周期) | 外階段のササラ桁・段裏・手すりはサビ進行が早く早期再塗装が必須 |
| 屋根の塗装・補修 | 11〜15年目 | 紫外線と雨風を直接受けるため外壁より塗膜劣化が2〜3年早い |
| 外壁の塗装(吹付け・サイディング) | 11〜18年目(一般目安10〜15年) | チョーキング(白い粉)や目地シーリングのひび割れが塗り替えサイン |
| 階段・廊下の塗装・防水 | 11〜18年目 | 長尺シートの端部剥がれやウレタン防水の亀裂から階下漏水を防ぐ |
| 外壁タイル張り補修 | 12〜18年目 | 浮き・ひび割れによる剥落事故防止と目地シーリング打ち替え |
特に注意したいのが、アパートの屋外階段や共用廊下の「鉄部塗装(4〜10年目)」です。外壁本体がまだ綺麗だからといって外階段のサビを15年間放置すると、内部の鉄骨や木造階段の接合部が腐食し、塗装だけでは済まず階段ごとの交換・溶接補強(100万円以上の追加費用)や重大な崩落事故につながる恐れがあります(出典: 国土交通省 木造の屋外階段等の防腐措置等ガイドライン)。
外壁劣化や鉄骨階段のサビ放置が空室リスク・雨漏り・多雪地域の凍害を招く理由
内見前の「外観の第一印象」と「雨漏り・凍害による一時退居リスク」が収益を左右する
国土交通省の「民間賃貸住宅の計画修繕ガイドブック(事例編)」および「賃貸住宅管理業者向け計画修繕ガイドブック」では、外装の劣化を放置することによる経営上の3大リスクが指摘されています(出典: 国土交通省 民間賃貸住宅の計画修繕ガイドブック 事例編、国土交通省 賃貸住宅管理業者向け 計画修繕ガイドブック)。
| 放置による3大リスク | 建物・賃貸経営に起きる具体的な被害 | 放置後の改修コスト・影響 |
|---|---|---|
| ① 外観劣化と空室増加 | 内見時の第一印象が悪化し競争力が低下(塗装側が優先して埋まる実例:X @kero_ooya) | 家賃値下げや長期空室による収益減 |
| ② 雨漏り・一時退居 | 外壁クラックやシーリング破断から居室へ漏水し内装・断熱材が腐食 | 入居者の一時退居・引越補償や内部造作やり直し |
| ③ 寒冷地の「凍害」 | 富山など積雪地ではひび割れから浸入した水分が凍結膨張し外壁材を内部破壊 | 塗装では直せず金属サイディング張り替え等で費用倍増 |
【構造別の塗装周期と費用相場のポイントまとめ】
- 木造2階建てアパートの塗装目安は4〜6戸で約110万〜200万円、8〜10戸で約180万〜280万円
- 国土交通省ガイドブックでは外壁塗装が11〜18年目、階段・廊下の鉄部塗装は4〜10年目が目安
- 雨漏りや寒冷地の凍害・鉄部腐食が進行する前に計画修繕を行うことが長期の収益維持につながる
外壁塗装のベストな塗り替えタイミングとは?劣化サイン5選
外壁塗装のベストな塗り替えタイミングは「築10年」または「チョーキング(手に白い粉がつく現象)」が発生した時点です。訪問販売の営業マンに急かされても慌てて即決する必要はありません。名刺が入る…
国税庁の法定耐用年数と実際の塗料の耐用年数の違いおよび修繕費で一括経費にする条件
 男性
アパートの外壁塗装で200万円かかった場合、60万円を超えているからすべて「資本的支出(減価償却)」になるのでしょうか?どうすれば「修繕費」として一括経費にできますか?
立山 大地
「60万円以上だから減価償却になる」というのはよくある誤解です!国税庁のルールでは、金額の大小ではなく「工事の実質(原状回復か、価値向上か)」で判断するのが大原則といえます。
アパートやマンション、倉庫の外壁塗装費用を確定申告(または法人決算)で処理する際、オーナー様のキャッシュフローを大きく左右するのが「修繕費(その年に一括で必要経費・損金に算入)」になるか、「資本的支出(資産に計上して耐用年数にわたり減価償却)」になるかの判定です(出典: 国税庁 タックスアンサーNo.1379 修繕費とならないものの判定)。国税庁の公式基準を正確にひも解いていきましょう。
税務上の「修繕費(一括必要経費)」と「資本的支出(資産計上・減価償却)」の決定的な違い
工事の名称ではなく「通常の維持管理・原状回復か」「価値の増加・寿命延長か」で判定される
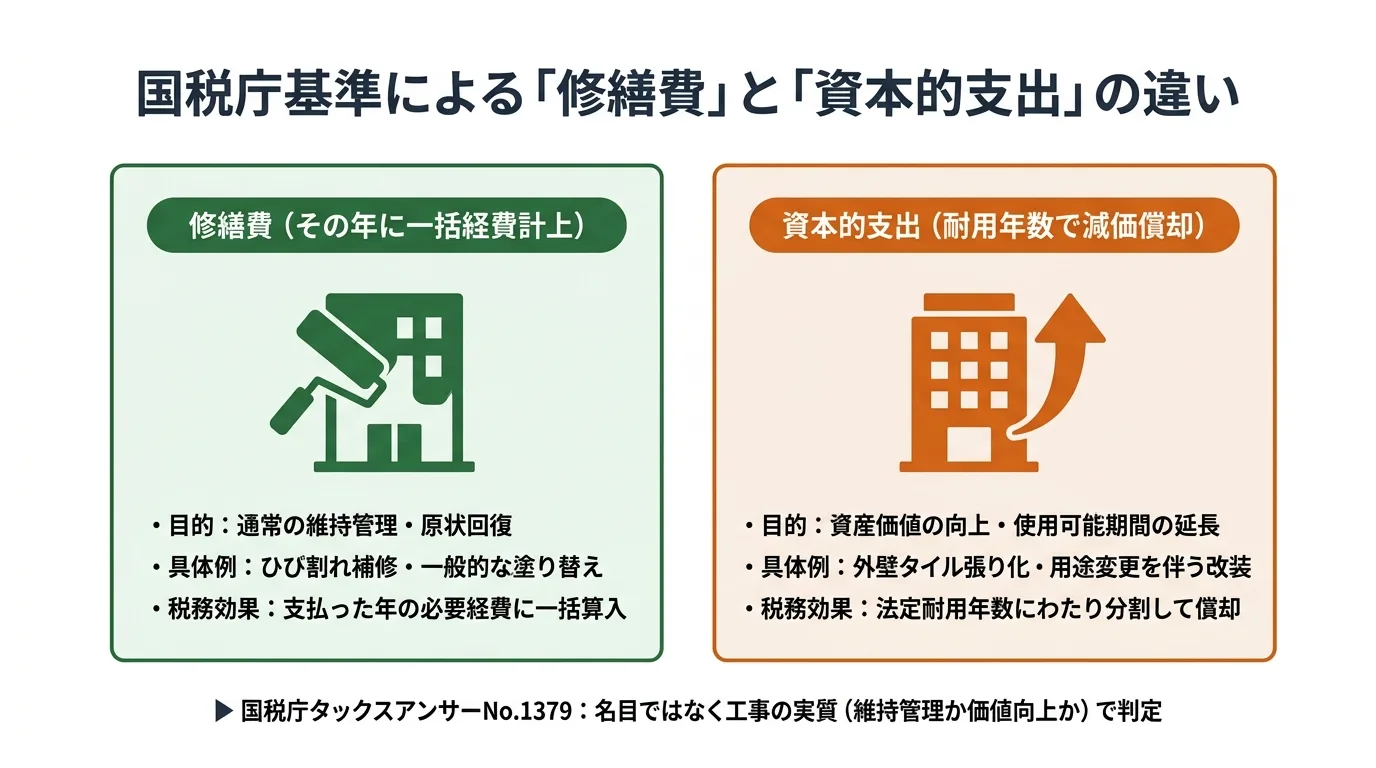
国税庁タックスアンサーNo.1379(個人・所得税)およびNo.5402(法人税)では、建物の修理や改良のために支出した費用を以下の2つに区分しています(出典: 国税庁 タックスアンサーNo.1379、国税庁 タックスアンサーNo.5402)。
| 税務上の区分 | 国税庁が定める判断基準(工事の実質) | 外壁・屋根工事での具体例 | キャッシュフロー・税金への影響 |
|---|---|---|---|
| 修繕費 | 建物の通常の維持管理、またはき損した建物の原状回復のために要した費用 | 劣化した塗膜の塗り替え、ひび割れ(クラック)補修、シーリング打ち替え、鉄部のサビ止め塗装 | 支出した年の必要経費(損金)に全額一括算入でき、その年の所得税・法人税を大きく軽減できる |
| 資本的支出 | 建物の使用可能期間を延長させる部分、または建物の価額を増加させる部分に対応する金額 | モルタル・塗装外壁から高級タイル張りへの改修、避難階段の新設、用途変更のための模様替え | 支出した年に一括経費化できず、建物の法定耐用年数(22年・47年等)で少しずつ減価償却する |
つまり、外壁塗装に200万円や300万円かかったとしても、その工事が「雨風や紫外線で劣化した外壁を補修し、建築当初の防水性能・美観を維持・回復するための塗り替え(原状回復)」であれば、原則として全額を「修繕費」として一括計上することが可能です。
実際にX(旧Twitter)上の調査でも、約30年間未塗装だったアパートの外壁塗装を税理士が機械的に「資本的支出(減価償却)」として処理していたため、オーナー様が「本来あるべき状態に戻した原状回復だから修繕費に当たる」と指摘して修繕費扱いに修正し、所得税が大きく変わった事例が報告されています。
確定申告は税理士に任せてるんやけど 昨年、結構お金かけて所有アパートの修繕してて、税理士から上がってきた計算書みたら屋根のカバー工法も外壁塗装も全部、資本的支出(減価償却)になってて(中略)外壁は約30年一回も塗装してなくて、本来あるべき状態に戻しただけやから修繕費っしょ!って税理士に提言して所得税だいぶ変わった。 出典:X(旧Twitter)@invesgorilla さんの投稿
独自見解・結論(Verdict)
この事例が示すとおり、税理士であっても建築工事の細かい仕様までは把握していないことがあり、金額が大きい工事を見ると安全策をとって一律に「資本的支出(減価償却)」として処理してしまうケースが少なくありません。もし300万円の工事費が22年の減価償却になると、今年は300万円の現金が出ていくのに経費になるのは年間約13.8万円だけとなり、黒字倒産に近い資金繰り悪化を招く恐れがあります。オーナー様自身が国税庁の基準を理解し、原状回復であることを税理士へ説明できる準備をしておくことが欠かせません。
国税庁タックスアンサーNo.1379の3ステップ判定(20万円未満・3年周期・60万円・取得価額10%基準)
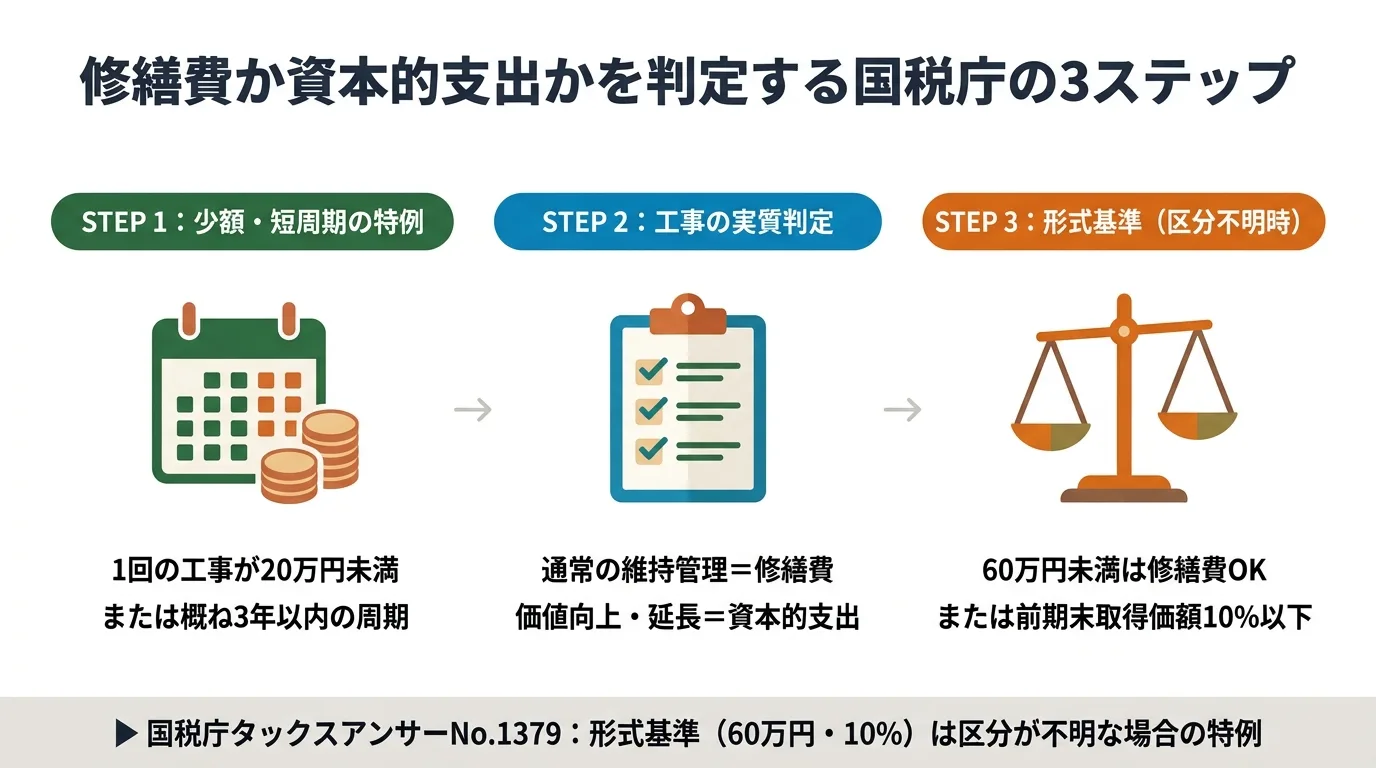
「60万円未満」や「取得価額の10%以下」は、区分が不明なときに使う形式基準である点に注意
ネット上の記事では「60万円以上はすべて減価償却」「取得価額の10%以下なら無条件で修繕費」といった不正確な解説が見られますが、国税庁の判定フロー(所得税基本通達・法人税基本通達第8節)は厳密には以下の3ステップで構成されています(出典: 国税庁 法人税基本通達 第8節 資本的支出と修繕費、国税庁 所得税基本通達 資本的支出と修繕費等)。
- STEP 1(少額・短周期の特例):1つの修理・改良等の金額が「20万円未満」である場合、または「おおむね3年以内の周期」で行われることが既往の実績等から明らかな場合は、内容にかかわらず全額を「修繕費」として処理して差し支えありません(※同一計画の塗装工事の請求書だけを20万円未満に分割しても適用されません)。
- STEP 2(工事の実質による原則判定):20万円以上の工事については、その実質によって判定します。劣化した外壁の塗り直しやシーリング補修など「通常の維持管理・原状回復」であれば、金額が100万円でも300万円でも「修繕費」となり、逆に物理的な増築やタイル張り化など「明らかな価値増加・寿命延長」であれば「資本的支出」となります。
- STEP 3(区分が明らかでない場合の形式基準):工事のなかに維持管理と機能向上が混在していて、修繕費か資本的支出か区分が明らかでない金額がある場合に限り、その金額が「60万円未満」または「その建物の前年末(前期末)取得価額のおおむね10%相当額以下」であれば、全額を「修繕費」とすることができます(※比較対象は未償却残高ではなく、当初の建物取得価額です)。
たとえば、建物取得価額が3,000万円のアパートで、原状回復と一部グレードアップが混在して区分がはっきりしない外壁塗装に250万円かかった場合、3,000万円×10%=300万円以下となるため、形式基準によって修繕費として処理できる余地が生まれるでしょう。
また、個人のアパートオーナー様が青色申告を行う場合、国税庁タックスアンサーNo.2072およびNo.1373に基づき、貸与可能な独立した室数がおおむね10室以上(または独立家屋5棟以上)の「事業的規模」を満たし、複式簿記・e-Tax申告等の要件をクリアすれば最大65万円(事業的規模未満は最大10万円)の青色申告特別控除が適用されます(出典: 国税庁 タックスアンサーNo.2072 青色申告特別控除、国税庁 タックスアンサーNo.1373 事業としての不動産貸付け)。万が一、大規模な外壁塗装を行って修繕費を一括計上したことでその年の不動産所得が赤字(純損失)になった場合でも、青色申告者であれば他の給与所得等と損益通算したり、引ききれなかった赤字を翌年以降3年間繰り越して翌年以降の黒字と相殺(純損失の繰越控除)したりすることが可能です。
建物の構造別「法定耐用年数(22年・27年・47年)」と「塗料の期待耐用年数」を混同しない注意点
資本的支出になった場合の償却期間は「塗料の寿命(10〜20年)」ではなく「建物の法定耐用年数」を使う
多くのオーナー様が混同しやすいのが、税法上の「建物の法定耐用年数」と、塗料メーカーが示す「塗料の期待耐用年数(塗り替え周期)」の違いです。
もし外壁塗装の全部または一部が「資本的支出」と判定された場合、「耐用年数15年のシリコン塗料を塗ったから15年で減価償却する」わけではありません。国税庁タックスアンサーNo.2107のルールにより、2007年(平成19年)4月1日以後に行った資本的支出は、原則として「本体建物と同じ種類・同じ法定耐用年数の減価償却資産を新たに取得したもの」として定額法で減価償却を行う決まりです(出典: 国税庁 タックスアンサーNo.2107 資本的支出を行った場合の減価償却)。
| 建物の構造・用途 | 国税庁の「法定耐用年数」(定額法償却率) | 塗料メーカーの「期待耐用年数」目安 | 国土交通省の「計画修繕周期」目安 |
|---|---|---|---|
| 木造アパート(住宅用) | 22年(償却率 0.046) | シリコン10〜15年/ラジカル12〜15年/フッ素・無機15〜20年 | 外壁塗装:11〜18年目(鉄部4〜10年目) |
| 木造倉庫(事業・倉庫用) | 15年(償却率 0.067) | 同上(立地・紫外線条件で変動) | 10〜15年周期で防錆・防水点検 |
| 軽量鉄骨造アパート(骨格肉厚3mm以下) | 19年(償却率 0.053) | 同上 | 外壁塗装:11〜18年目 |
| 軽量鉄骨造アパート(骨格肉厚3mm超4mm以下) | 27年(償却率 0.038) | 同上 | 外壁塗装:11〜18年目 |
| 重量鉄骨造(骨格肉厚4mm超・住宅用) | 34年(償却率 0.030) | 同上 | 外壁塗装:11〜18年目 |
| RC造・SRC造マンション(住宅用) | 47年(償却率 0.022) | 同上 | 外壁塗装11〜18年目・タイル補修12〜18年目 |
| RC造・SRC造倉庫(倉庫用) | 38年(償却率 0.027) | 同上 | 12〜18年周期でシーリング・外壁点検 |
このように、たとえばRC造マンション(法定耐用年数47年)の外壁改修が資本的支出になると、たとえ塗料の寿命が15年であっても、税務上は47年間(年間2.2%ずつ)という非常に長い期間をかけて減価償却しなければなりません。このことからも、通常の維持管理・原状回復に当たる塗装工事を正しく「修繕費」として区分しておくことがいかに重要かがわかります。
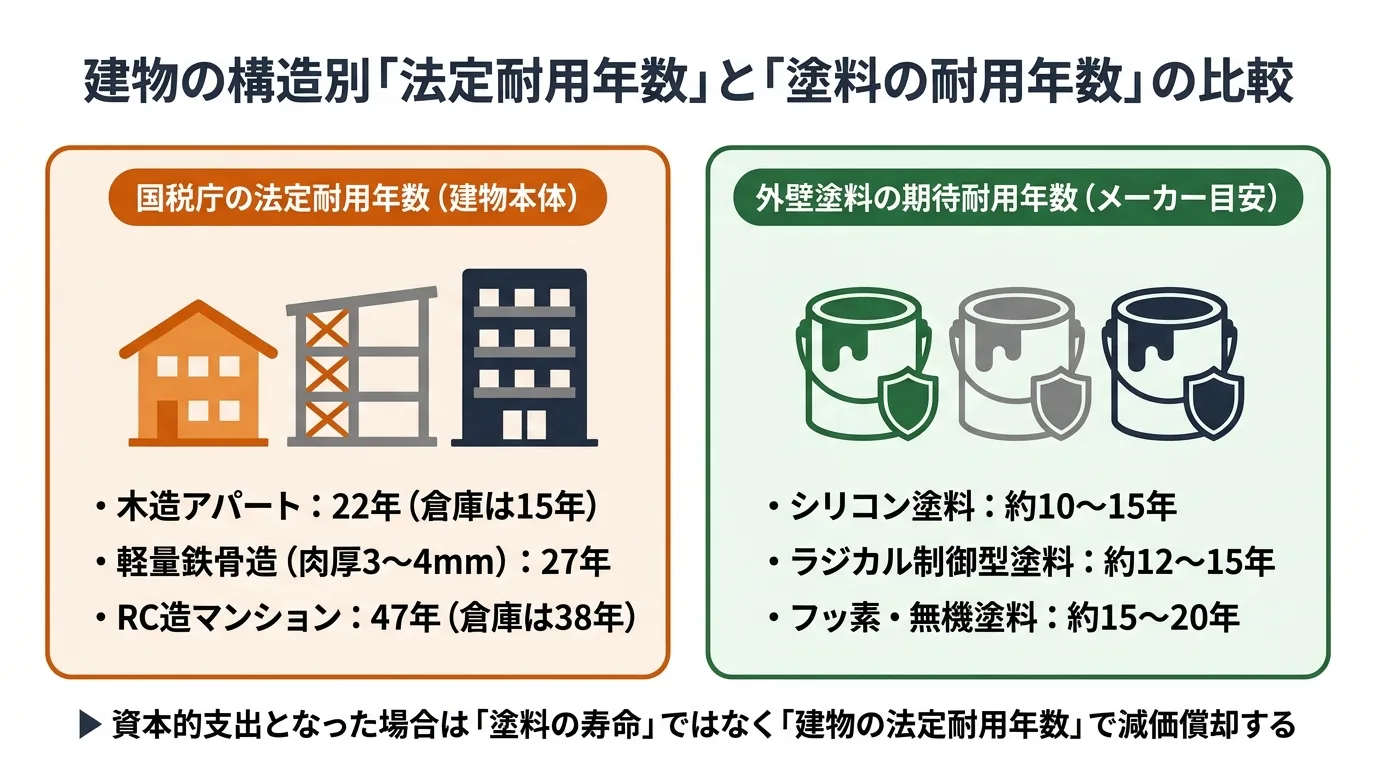
【法定耐用年数と修繕費判定のポイントまとめ】
- 通常の維持管理・原状回復のための外壁塗装なら、200万円超でも原則として「修繕費(一括経費)」になる
- 区分が不明な場合は「60万円未満」または「前年末(前期末)の建物取得価額の10%以下」の形式基準を確認する
- 資本的支出となった場合は塗料の寿命ではなく、建物本体の法定耐用年数(木造22年・RC造47年等)で償却する
【2026年最新】外壁塗装の塗料の種類と選び方!コスパ最強のおすすめと耐用年数・費用比較
PR この記事にはアフィリエイトプロモーションが含まれています。 外壁塗装の見積もりを取ると、見積書に「シリコン」「ラジカル」「フッ素」「無機」といった専門用語が並び、どれを選べばいいのか頭…
資本的支出と判定された場合の減価償却シミュレーションと確定申告で注意すべき見積書の書き方
男性
もし外壁塗装をするときに、今までよりグレードの高い「フッ素塗料」や「無機塗料」「遮熱塗料」に変えたら、それだけで全額が資本的支出(減価償却)になってしまうのでしょうか?
立山 大地
塗料のグレードを上げたからといって、自動的に全額が資本的支出になるわけではありません。国税庁には「シリコンから無機なら資本的支出」といった画一的な塗料別ルールはなく、あくまで工事全体の目的が原状回復か、特別な価値増加かで判断されます。具体例と見積書の対策を見ていきましょう。
ここからは、実際に資本的支出となった場合の減価償却費の計算シミュレーションと、上位塗料へ変更した際の税務上の考え方、そして確定申告・税務調査に備えて施工業者へ依頼すべき見積書の書き方を解説します(出典: 国税庁 タックスアンサーNo.2107)。
外壁塗装が資本的支出となった場合の減価償却計算例と上位塗料(無機・遮熱)変更時の考え方
築古の中古アパートでも、購入後に行った資本的支出は原則「法定耐用年数」で償却する点に注意
中古で築30年の木造アパートを購入した際、建物本体には「簡便法(法定耐用年数22年×20%=4年)」の短い耐用年数が使えますが、購入後に追加で行った資本的支出(外壁改修等)については、原則として建物本体の新築時の法定耐用年数(木造なら22年)を使って減価償却を行います(※ただし、購入直後に建物を事業の用に供するために支出した改修費については本体取得価額に算入し中古耐用年数で償却する特例等があるため、購入初年度の改修は税理士へ確認が求められます)。
仮に、200万円の外壁改修工事が全額「資本的支出」と判定された場合(初年度12か月分稼働・定額法)の年間減価償却費を構造別に試算すると以下のとおりとなります。
| 建物の構造・用途 | 適用される法定耐用年数 | 定額法の償却率 | 200万円が資本的支出となった場合の年間経費算入額 | 修繕費(一括計上:200万円)との初年度経費差額 |
|---|---|---|---|---|
| 木造倉庫(倉庫用) | 15年 | 0.067 | 年間 134,000円(200万円×0.067) | 初年度の経費が ▲1,866,000円 少なくなる |
| 木造アパート(住宅用) | 22年 | 0.046 | 年間 92,000円(200万円×0.046) | 初年度の経費が ▲1,908,000円 少なくなる |
| 軽量鉄骨アパート(3〜4mm) | 27年 | 0.038 | 年間 76,000円(200万円×0.038) | 初年度の経費が ▲1,924,000円 少なくなる |
| RC造マンション(住宅用) | 47年 | 0.022 | 年間 44,000円(200万円×0.022) | 初年度の経費が ▲1,956,000円 少なくなる |
また、「これまでアクリルやウレタン・シリコン塗料だったが、今回フッ素や無機・遮熱塗料を塗った場合」の扱いについては、国税庁の通達上も塗料名だけで一律に資本的支出と決めつける規定はありません。時代の変化に伴い現在広く普及している標準的な塗料(シリコンやラジカル制御型、一般的な遮熱・高耐候塗料など)を用いて劣化した外装の防水機能を回復する工事であれば、修繕費として認められるケースが少なくありません。一方、明確に特殊仕様へのグレードアップとみなされる部分がある場合は、「通常の塗料で原状回復した場合の見積相当額(修繕費)」と「グレードアップによる差額(資本的支出)」に分けて検討するアプローチも実務上有効でしょう。
税務調査や確定申告で修繕費の根拠を示すための見積書分割・劣化写真・按分ルール
工事契約前の見積書段階で「原状回復・補修工事」の明細と劣化写真を揃えておくのが鉄則
確定申告や将来の税務調査において、「この外壁塗装は資産価値を上げる改造ではなく、雨漏りや劣化を直すための原状回復(修繕費)だった」と客観的に証明できるよう、以下の4点セットを必ず整えておきましょう。
- ① 施工前の劣化診断報告書とカラー写真の保存:外壁のひび割れ(クラック)、チョーキング(白い粉)、シーリングの破断、鉄骨階段のサビ、雨染みなどの「施工前写真」を日付入りで保管しておきましょう。これが「放置すれば雨漏りや腐食が進むため原状回復として不可欠な修繕だった」という有力な客観的証拠となります。
- ② 見積書・請求書の明細を「一式」にせず部位・工程別に分割記載してもらう:見積書のタイトルに「外観グレードアップ改修工事一式」などと書かれると、税務署から資本的支出と疑われやすくなります。「外壁ひび割れ補修」「既存シーリング撤去・打ち替え」「鉄部ケレン・錆止め塗装」「外壁保護塗装(下塗り・中塗り・上塗り)」のように、維持管理・原状回復の工程ごとに分けて記載してもらいましょう。もし屋根カバー工法(資本的支出になりやすい工事)と外壁塗装(修繕費になりやすい工事)を同時に行う場合は、見積書・請求書の段階で工事項目と金額を明確に分けておくことで、外壁塗装分を修繕費として切り分けやすくなるはずです。
- ③ 賃貸併用住宅(1階アパート+2階自宅など)は「床面積割合」で按分する:1つの建物のなかに「賃貸アパート部分」と「オーナー様の自宅部分(非事業用)」がある場合は、外壁塗装費用の全額を経費にすることはできません。建物全体の延床面積に占める「賃貸部分の床面積割合(例:全体300㎡のうち賃貸部分が150㎡なら50%)」で按分し、賃貸割合に対応する金額のみを不動産所得の修繕費(または減価償却費)に算入してください。
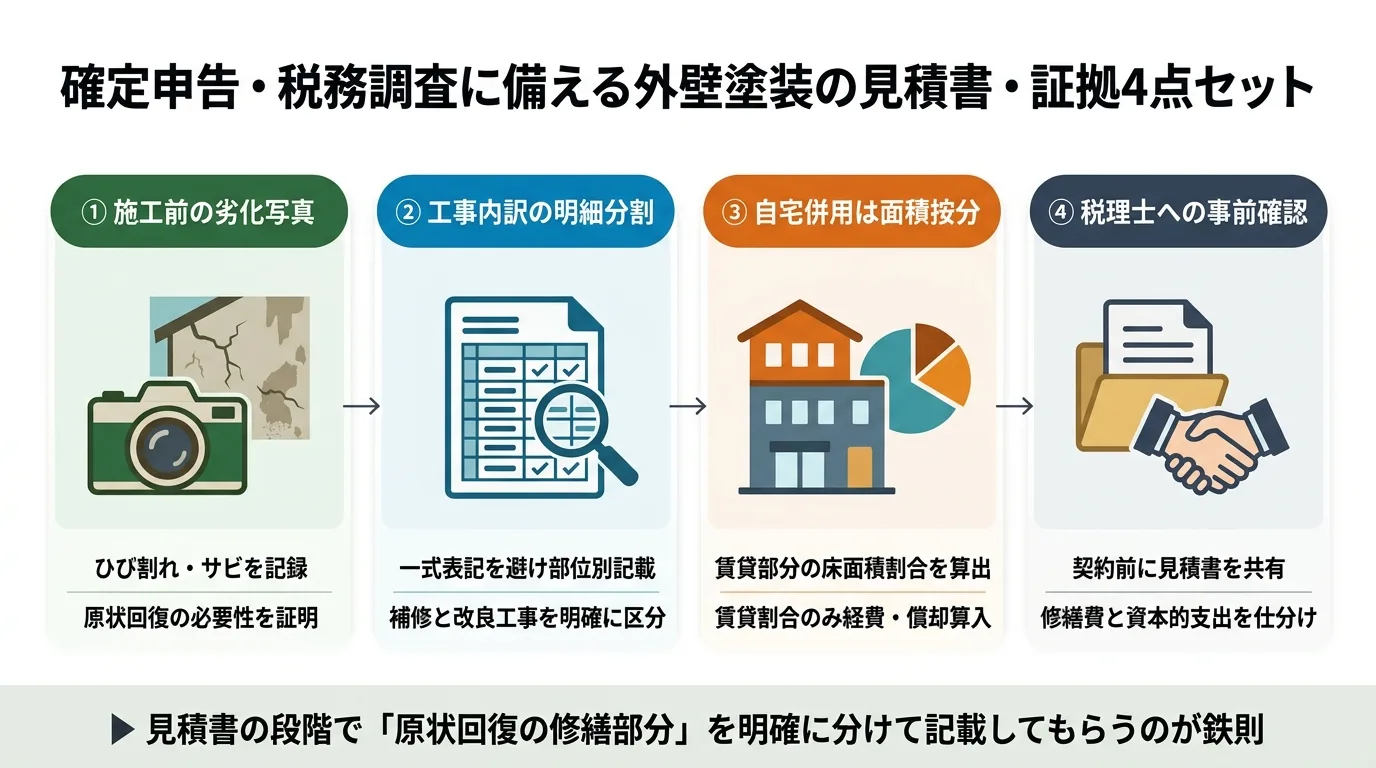
- ④ 節税だけを理由に不要な工事を急がず、契約前に税理士と資金計画を確認する:たとえば修繕費300万円が一括経費になり、所得税・住民税等の税率が仮に30%だったとしても、税金が90万円安くなる一方で手元の現金は差引210万円減少します(出典: 国土交通省 民間賃貸住宅の計画修繕ガイドブック 事例編)。また、個人の不動産所得では中小企業倒産防止共済(経営セーフティ共済)の掛金は必要経費に算入できないルールとなっているため(出典: 中小機構 経営セーフティ共済の掛金)、必ず着工前に見積書を税理士へ共有し、借入金返済や空室状況を含めたキャッシュフローを確認してから発注しましょう。
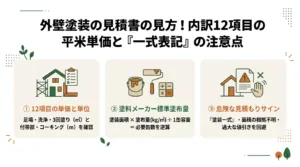
外壁塗装の見積書の見方と内訳項目ごとの平米単価や一式表記の危険サイン
外壁塗装の見積書を比較する際は、単に「平米単価の安さ」や「総額」だけを見るのではなく、主要12項目の「数量(㎡・m)の算出根拠」「塗料のメーカー名・正式な製品名」「標準塗布量から逆算した必要…
なお、区分所有マンションの管理組合へ払う修繕積立金は国税庁の4要件を満たせば支払年の必要経費になりますが(出典: 国税庁 修繕積立金の取扱い)、一棟オーナーが自己口座へ積み立てる預金は工事完了時に経費計上する仕組みです。
まとめ:アパートや倉庫の外壁塗装は耐用年数と修繕費の税務基準を押さえて計画しよう
「部位別の修繕周期」「原状回復の証拠保全」「明細を分けた見積書」の3つで建物の寿命と手元資金を守ろう
アパート・マンション・倉庫の外壁塗装における費用相場と税務処理の要点をまとめました。
| 確認テーマ | 押さえておくべき重要基準 | オーナー様がとるべき具体アクション |
|---|---|---|
| ① 塗装周期と費用相場 | 外壁塗装は11〜18年目(鉄部は4〜10年目)、木造4〜6戸で約110万〜200万円、8〜10戸で約180万〜280万円目安 | 外階段や手すりの鉄部サビ・寒冷地の凍害が進行する前に2〜3社から部位別の相見積もりを取る |
| ② 修繕費と資本的支出 | 通常の維持管理・原状回復なら200万円超でも原則「修繕費(一括経費)」、価値増加・延長は「資本的支出」 | 区分が不明な金額がある場合は60万円未満または前年末(前期末)取得価額10%以下の形式基準を確認 |
| ③ 法定耐用年数と証拠 | 資本的支出は塗料寿命ではなく建物の法定耐用年数(木造22年・RC47年等)で償却 | 施工前の劣化写真を撮り、見積書は「一式」を避けて補修・塗装・改良工事ごとに明細を分けてもらう |
まずは施工前の劣化写真と部位別の詳細な見積書を揃え、着工前に税理士と確認しながら計画的な修繕を進めてみてくださいね。
よくある質問
- 賃貸アパートの建築から15年経過して外壁塗装をした場合、修繕費として一括で経費計上できますか、それとも減価償却になりますか?
-
建築から15年経過した賃貸アパートで、雨風や紫外線によって劣化した塗膜を塗り直し、ひび割れやシーリングを補修する「通常の維持管理・原状回復」のための外壁塗装であれば、原則として全額を「修繕費」としてその年に一括経費計上することが可能です。ただし、外壁を塗装から高級タイル張りに変更するなど建物の価値を高めたり使用可能期間を延長させたりする工事は「資本的支出」となり減価償却の対象となるのです。
- アパートの外壁塗装でシリコン塗料からフッ素や無機塗料へ変更した場合、税務上は資本的支出とみなされますか?
-
国税庁の通達には「シリコンからフッ素・無機塗料に変えたら自動的に資本的支出になる」という塗料別の規定はありません。現在の塗装業界で一般的に普及している高耐候塗料を用いて外壁の防水性を原状回復する工事であれば修繕費として扱われるケースが多いですが、高額な特殊改修とみなされる懸念がある場合は、施工前の劣化写真と工程別の見積書を揃えて税理士と事前に確認しておくのが安心でしょう。
本記事に掲載しているアパート・マンション・倉庫の外壁塗装費用相場、修繕周期、および修繕費・資本的支出・減価償却に関する税務解説は、2026年10月時点の国土交通省ガイドライン、国税庁タックスアンサー・基本通達、および民間施工各社の公開価格情報に基づき一般的な目安を整理したものです。実際の工事費用は建物の形状・劣化状況・地域により異なり、また個別の税務判断は物件の取得経緯・工事内容・確定申告区分によって異なるため、具体的なお見積もりは各施工業者へ、個別の税務処理・申告判断は管轄の税務署または顧問税理士へご相談ください。