[EYECATCH]
外壁塗装工事で火災保険が適用されるのは台風・大雪・雹など突発的な自然災害で外壁や雨樋が物理的に損壊した場合に限られます。経年劣化による色あせやチョーキング、美観目的の全面塗り替えは対象外です。また「実質0円」を謳う申請代行業者の法外な手数料や違約金トラブルにも注意が必要です。
- 適用条件:自然災害による物理的破損の原状復旧に限定
- 対象外工事:経年劣化や美観目的の全面塗り替えは適用不可
- デメリット:悪質な申請代行業者の高額手数料や詐欺リスク
 男性
「先日の台風で外壁にヒビが入ったのですが、火災保険を使って外壁塗装や修理ができるのでしょうか?」
「『火災保険を使えば自己負担0円で外壁塗装ができる』と勧誘されましたが、何かデメリットや罠はないか不安です」
 立山 大地
「自然災害による外壁や雨樋の破損であれば、火災保険の風災・雪災補償を活用して修理費用を補填することは加入者の正当な権利です。
しかし、経年劣化による自然な色あせやチョーキング、通常のひび割れに対して火災保険は一切使えません。
また、『火災保険で実質無料で外壁塗装ができる』と勧誘する申請代行業者に依頼すると、30〜50%もの高額な成功報酬を請求されたり、虚偽申請による保険金詐欺に巻き込まれる重大なリスクがあります。
火災保険が適用される3つの条件や知っておくべきデメリット、契約者本人が安全に保険金を請求する正しい手順を分かりやすく解説していきましょう。」
マイホームの外壁や雨樋、屋根は、日々紫外線や風雨に晒されながら建物を守っています。台風や突風、大雪や雹(ひょう)といった自然災害に見舞われた際、「外壁の補修に火災保険が使えるのではないか」と考える方は少なくありません。
しかし、火災保険の仕組みや適用条件を正しく把握していないと、「申請したのに保険金が1円も下りなかった」という事態に陥ったり、悪質な訪問販売業者の甘い言葉に乗せられて思わぬ金銭トラブルに発展してしまう危険性があります。
本記事では、外壁塗装や外装修理に火災保険が適用される具体的な条件、利用時に知っておくべきデメリットとリスク、そして安心できる地元業者と連携して適正に保険金を申請する手順を詳しく確認していきましょう。
💡 失敗しない外壁塗装業者の選び方と見積もりのチェックポイント
- 1 | 外壁塗装や外装修理で火災保険の風災・雪害補償が適用される3つの条件と経年劣化の境界線
- 1-1 | 自然災害(台風の強風・大雪・雹・落雷)による建物外装の物理的損害の存在
- 1-2 | 保険法第95条に基づく3年の消滅時効と事故発生後の速やかな通知義務
- 1-3 | 免責金額方式(自己負担額控除)と20万円フランチャイズ方式の契約条件判定
- 1-4 | 保険対象となる破損部の原状復旧費用と対象外となる美観目的の全面塗り替え
- 2 | 外壁塗装で火災保険を使うデメリットはあるか保険料据え置きの仕組みと悪質な申請代行の罠
- 2-1 | 自動車保険と異なり火災保険は給付を受けても等級ダウンや保険料値上げがない仕組み
- 2-2 | 保険金が満額下りない減額査定リスクと自己負担が発生した場合の資金計画
- 2-3 | 成功報酬30〜50%の搾取や法外な解約違約金を請求する悪質代行業者の手口
- 2-4 | 経年劣化を自然災害と偽る虚偽申告が招く保険金詐欺加担リスクと契約解除
- 3 | 自然災害による外壁・雨樋の破損で契約者本人が火災保険を正しく請求する手順
- 3-1 | ステップ1:加入中の保険会社や保険代理店へ契約者本人が直接事故連絡を行う
- 3-2 | ステップ2:地元の信頼できる塗装施工店に自然災害の被災写真と復旧見積書を依頼する
- 3-3 | ステップ3:保険金請求書や事故状況説明書を作成して保険会社へ速やかに送付する
- 3-4 | ステップ4:損害保険登録鑑定人の現地調査を経て認定保険金を受け取り適正工事を実施する
- 3-5 | まとめ:外壁塗装で火災保険が適用される条件を守りデメリットを回避する3原則
外壁塗装や外装修理で火災保険の風災・雪害補償が適用される3つの条件と経年劣化の境界線
自然災害(台風の強風・大雪・雹・落雷)による建物外装の物理的損害の存在
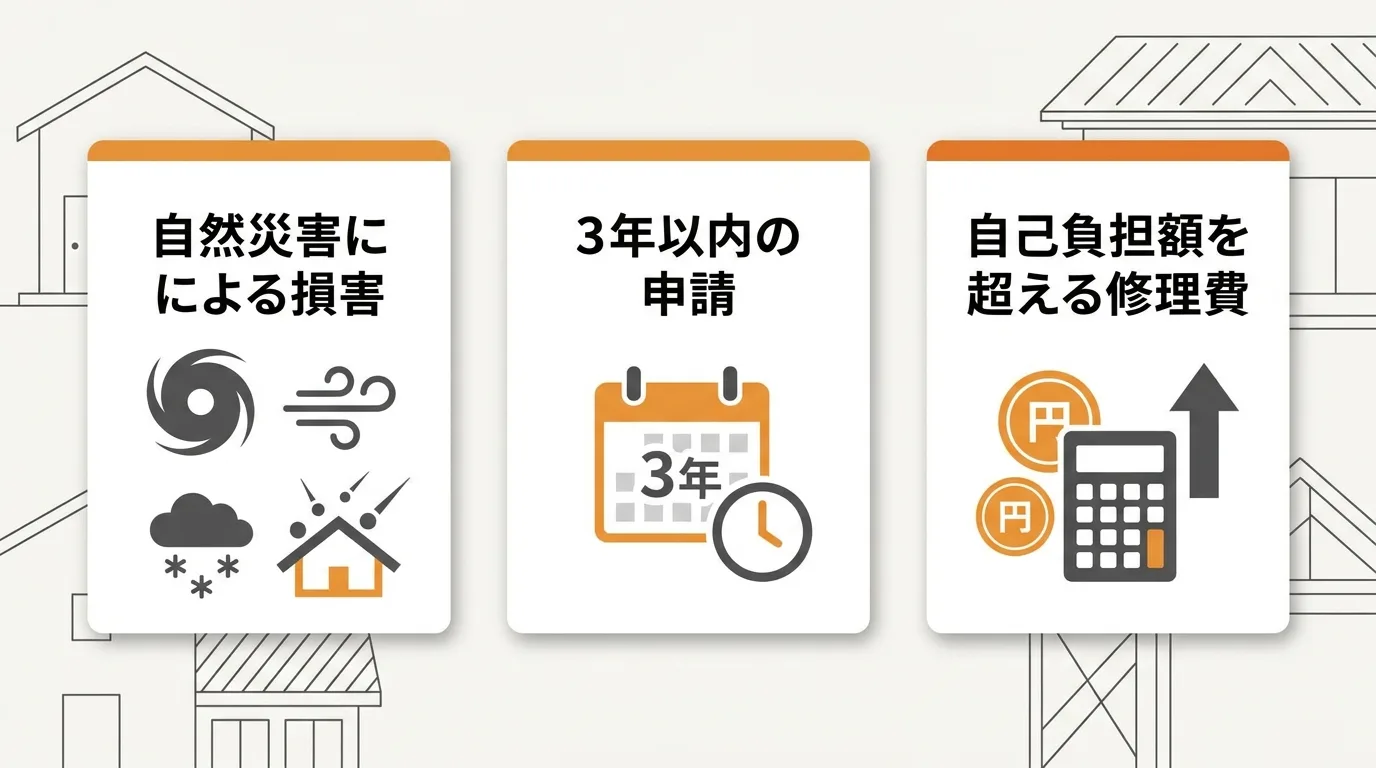
外壁塗装や外装修理に火災保険を活用する大前提として、「契約で補償対象となっている自然災害によって生じた物理的な損害であること」が何よりも重要といえます。
住宅向けの一般的な火災保険には、火災だけでなく「風災・雹災(ひょうさい)・雪災補償」が標準でセットされています。台風の強風で飛来物が衝突して外壁材が激しくひび割れたり、豪雪の重みで雨樋が歪んで脱落した損害は、この補償の対象に含まれます。
- 風災補償の対象:台風や突風(最大瞬間風速20m/s以上等)による外壁の欠損や雨樋の破損
- 雪災・雹災の対象:記録的な豪雪や降雹による屋根材の割れ・雨樋の破損・外壁の損傷
- 水災との明確な区分:大雨による洪水や高潮浸水は「水災」補償となり風災とは別枠
ここで最も重視されるのは、「自然災害と損害の因果関係」です。単に「台風が過ぎ去った後に外壁の汚れに気づいた」という理由だけでは保険金は支払われません。
日本損害保険協会の紛争解決手続き(そんぽADRセンター)においても、外壁のクラックや変形が強風によるものと証明できず、風災認定が見送られた事故事例が多数報告されています。事故発生時の気象データと破損箇所の客観的な因果関係の証明が不可欠といえるでしょう。
保険法第95条に基づく3年の消滅時効と事故発生後の速やかな通知義務
火災保険の給付請求権には、法律上の明確な有効期限が定められています。保険法第95条により、保険給付を請求する権利は3年間行使しないときは時効によって消滅すると規定されています。
つまり、自然災害によって外壁や雨樋が被災してから3年が経過してしまうと、たとえ明らかな自然災害による損傷であっても保険金を受け取る権利そのものを失ってしまいます。
「3年以内ならいつでも申請できる」と油断して放置するのは非常に危険です。被災から月日が経つほど雨風による二次劣化が進み、損害鑑定人に「経年劣化による傷み」と判定されて減額や否認のリスクが跳ね上がります。
国民生活センターにも「申請期限が迫っていると煽られ、高額なサポート契約を結ばされた」という相談が寄せられています。災害で外壁や屋根に被害を受けた際は、3年の期限を待たず速やかに保険会社へ事故受付の連絡を入れましょう。
免責金額方式(自己負担額控除)と20万円フランチャイズ方式の契約条件判定
火災保険で修理費用が下りるかどうかは、契約内容に定められた「免責金額(自己負担金)」の基準をクリアしているかどうかに大きく左右されます。
火災保険の免責方式には、近年の保険で主流の「免責金額方式(エクセス方式)」と、旧来の契約に多い「20万円フランチャイズ方式」の2種類が存在します。ご自身の保険証券でどちらの方式になっているかを必ず確認してください。
| 免責方式の種別 | 支払条件の仕組み | 損害査定額が15万円の場合 | 損害査定額が35万円の場合 |
|---|---|---|---|
| 免責金額方式(エクセス) | 設定した自己負担額(例:5万円)を超えた差額分を支給 | 10万円(5万円控除)が支払われる | 30万円(5万円控除)が支払われる |
| 20万円フランチャイズ方式 | 損害額が20万円以上で全額支給、20万円未満は0円 | 保険金は1円も支払われない(0円) | 35万円が全額支払われる |
近年の新規加入では免責金額0円〜10万円程度を設定するケースが一般的ですが、築年数が経った住宅の契約では20万円フランチャイズ方式が残っていることも珍しくありません。
もし20万円方式の場合、外壁の部分補修見積もりが18万円であれば保険金は全額自己負担となります。足場代を含めた適正な復旧見積もりが20万円以上になるかどうかが、受給の分かれ目となります。
保険対象となる破損部の原状復旧費用と対象外となる美観目的の全面塗り替え
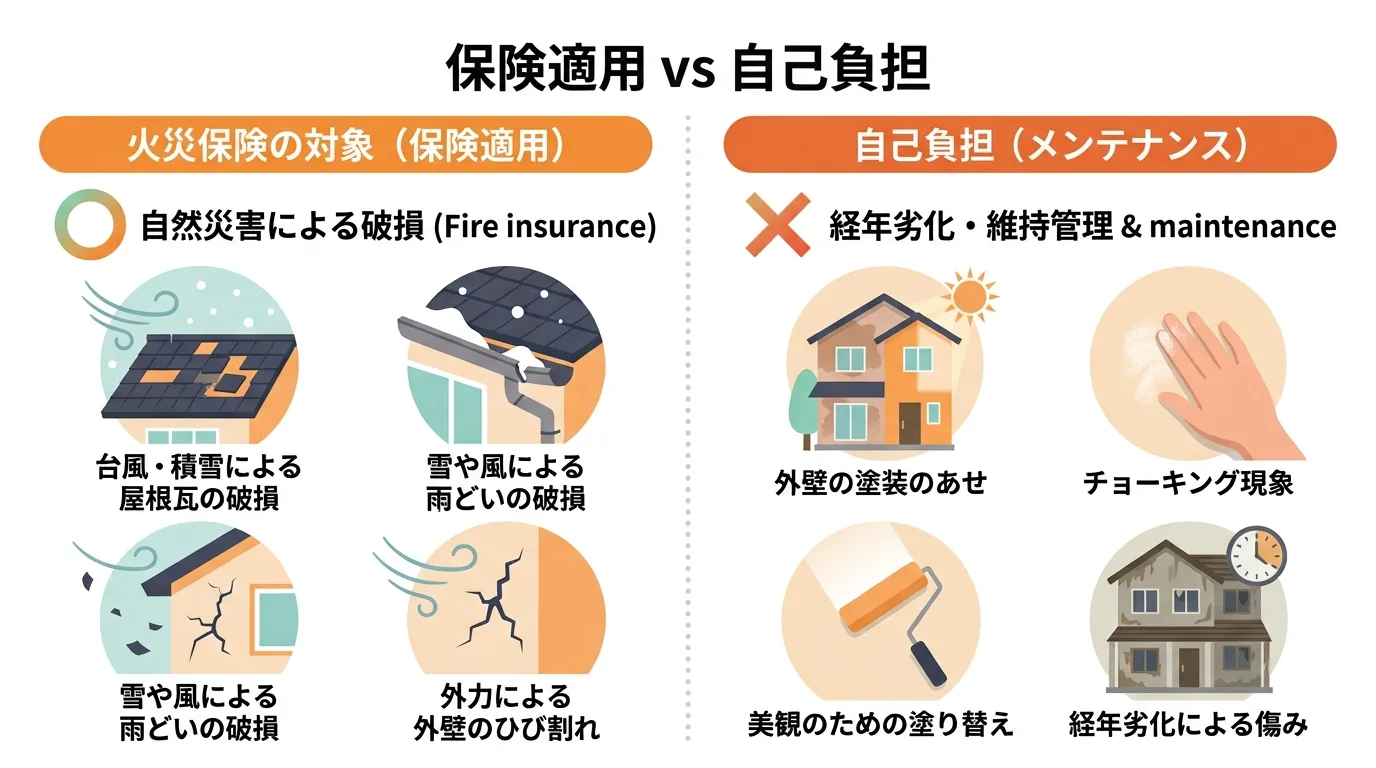
「火災保険を使って家全体の外壁塗装を塗り替えたい」と希望する方は多いですが、結論から言えば「外壁全体の美観目的の塗り替え工事」は火災保険の対象外です。
火災保険はあくまで「被災前の状態に戻すための原状復旧費用」を補償する損害保険です。台風で飛来物が当たって損傷した外壁パネル1枚の補修や、雪で割れた雨樋の交換費用は認められますが、被災していない面まで含めた全面塗装は対象になりません。
- 保険適用が認められる工事:破損した外壁面の張替え・シーリング打ち替え・破損箇所の部分塗装
- 付帯工事として認められる費用:高所外壁や屋根の安全な修理に不可欠な「仮設足場費用」
- 保険適用外となる工事:外壁全体の色あせ補修・チョーキング補修・遮熱機能向上などのグレードアップ
外壁塗装でよく見られる「チョーキング(壁を手で触ると白い粉がつく現象)」やヘアクラック(髪の毛ほどの細いひび割れ)は、紫外線による経年劣化の典型例です。
保険会社の鑑定人は建物の築年数や劣化度合いを厳密に調査するため、経年劣化を自然災害による損害と主張しても認定されることは絶対にありません。
外壁塗装で火災保険を使うデメリットはあるか保険料据え置きの仕組みと悪質な申請代行の罠
自動車保険と異なり火災保険は給付を受けても等級ダウンや保険料値上げがない仕組み
「火災保険を使うと、自動車保険のように翌年から保険料が上がってしまうのではないか」と心配される方が非常に多くいらっしゃいます。
しかし安心してください。火災保険には自動車保険のような「等級制度(ノンフリート等級)」が存在しないため、保険金を受け取っても翌年の保険料が上がるデメリットはありません。
- 保険料への影響なし:過去の保険金請求履歴によって個別の保険料が割増されることはない
- 利用回数の制限なし:契約期間中であれば別の台風や大雪で被災するたびに何度でも請求可能
- 全損時の特例:建物の全損認定(損害額が保険金額の80%以上等)を受けた場合は契約が終了する
自然災害による損害であれば、保険を使って適正に修理を行うことは加入者にとって当然の権利です。
使わないまま放置して建物の雨漏りや構造腐食が進むほうが遥かに大きな損失となります。被害を発見した場合はデメリットを過度に恐れず、正しく保険を活用しましょう。
保険金が満額下りない減額査定リスクと自己負担が発生した場合の資金計画
火災保険を利用する際の現実的なデメリットとして、「業者の見積もり金額通りに保険金が満額支給されるとは限らない」という点が挙げられます。
塗装業者に作ってもらった見積書が120万円であっても、保険会社側の損害鑑定人による査定の結果、「自然災害と認められる範囲は60万円」と減額認定されるケースは日常茶飯事です。
最も危険なのは、「保険金で全額賄えるはずだ」と見込んで保険金の確定前に工事請負契約を結んでしまうことです。後から保険金が減額された場合、数十万円の差額を自己資金から持ち出さなければならなくなります。
外壁塗装の資金計画を立てる際は、必ず「保険会社から保険金確定の通知書が届いてから正式な工事契約を結ぶ」というルールを徹底してください。
もし支給額が不足した場合は、工事範囲を被災箇所の部分補修に絞るか、予算に合わせて追加の自己資金を充当するかを冷静に判断する必要があります。
成功報酬30〜50%の搾取や法外な解約違約金を請求する悪質代行業者の手口
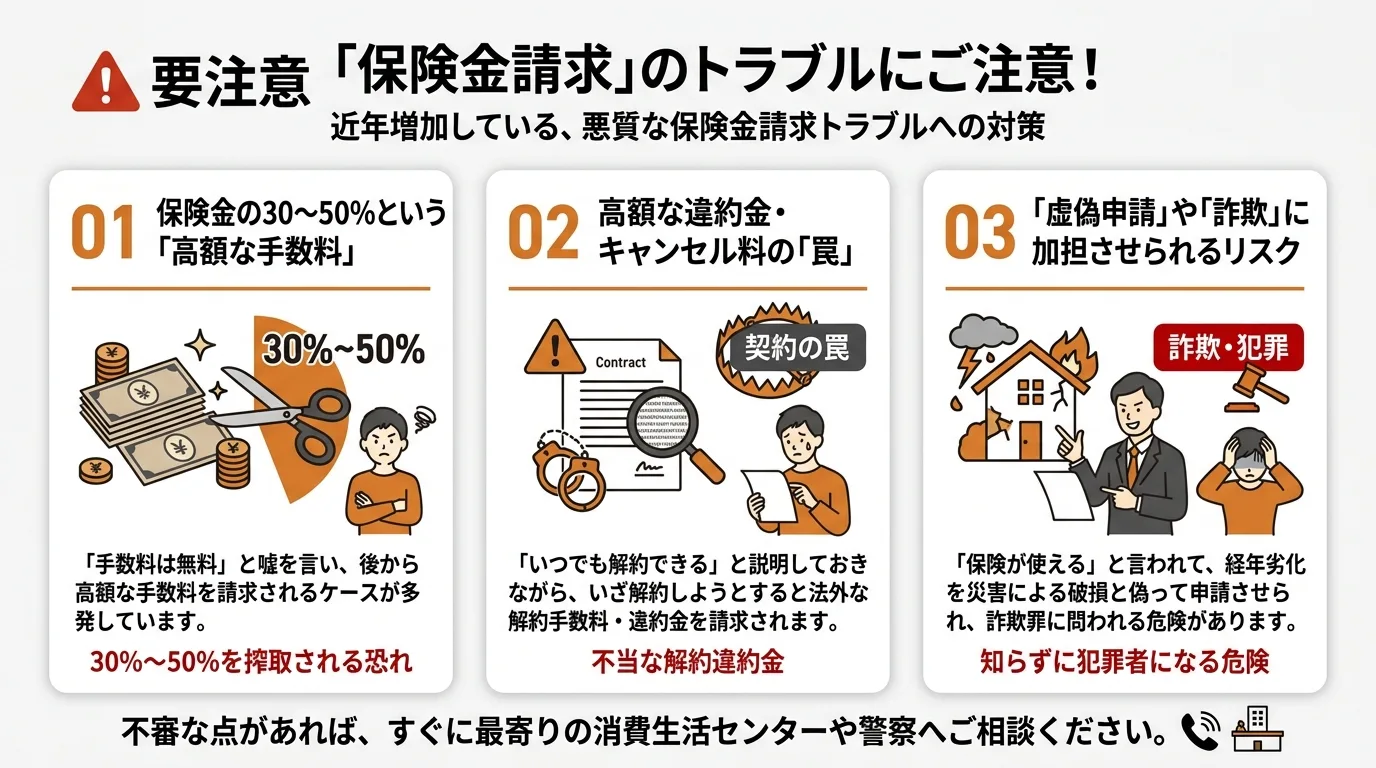
火災保険の利用において最大のデメリットであり実害を生んでいるのが、「悪質な火災保険申請サポート業者(代行業者)によるトラブル」です。
近年、全国の消費生活センターや国民生活センターには、「保険金が使えると勧誘する住宅修理サービス」に関する相談が毎年数千件規模で高止まりしている状況です。
- 高額な成功報酬:受給できた保険金の30〜50%を手数料として請求される
- 法外な解約違約金:「完全無料」と謳いながら解約時に数十万円のペナルティを請求される
- 不要な追加工事:保険金目当てで不要な高額リフォーム契約を強引に結ばされる
彼らは「自己負担ゼロで外壁塗装ができる」「保険金の申請を丸投げでサポートする」と言って近寄ってきます。
しかし実際には、保険会社から支払われた貴重な修理費用から高額な手数料をピンハネされ、手元に残ったお金では十分な外壁塗装ができなくなる二次被害が後を絶ちません。
独立行政法人国民生活センターや日本損害保険協会も、こうした申請代行業者との安易な契約を結ばないよう強く警告しています。
経年劣化を自然災害と偽る虚偽申告が招く保険金詐欺加担リスクと契約解除
悪質な申請サポート業者に関わる最大の危険性は、「知らないうちに保険金詐欺(刑法第246条)の共犯に仕立て上げられるリスク」にあります。
悪質業者は保険金の認定額を吊り上げるために、「経年劣化によるひび割れを『先月の台風による損害』として申請しましょう」「屋根の瓦をわざと工具で割って写真を撮る」といった不正行為を平然と持ちかけてきます。
保険金請求書に署名・捺印を行うのは契約者本人です。たとえ業者の指示であっても、虚偽の理由で保険金を請求すれば契約者自身が詐欺罪に問われ、警察の捜査対象になる恐れがあります。
保険会社に不正請求が発覚した場合、保険金が1円も支払われないだけでなく、火災保険契約の強制解除や過去に遡った保険金の全額返還請求といった厳しいペナルティが科されます。
「みんなやっているから大丈夫」「業者がうまく書類を作るからバレない」といった甘言には絶対に耳を貸してはいけません。
自然災害による外壁・雨樋の破損で契約者本人が火災保険を正しく請求する手順
ステップ1:加入中の保険会社や保険代理店へ契約者本人が直接事故連絡を行う
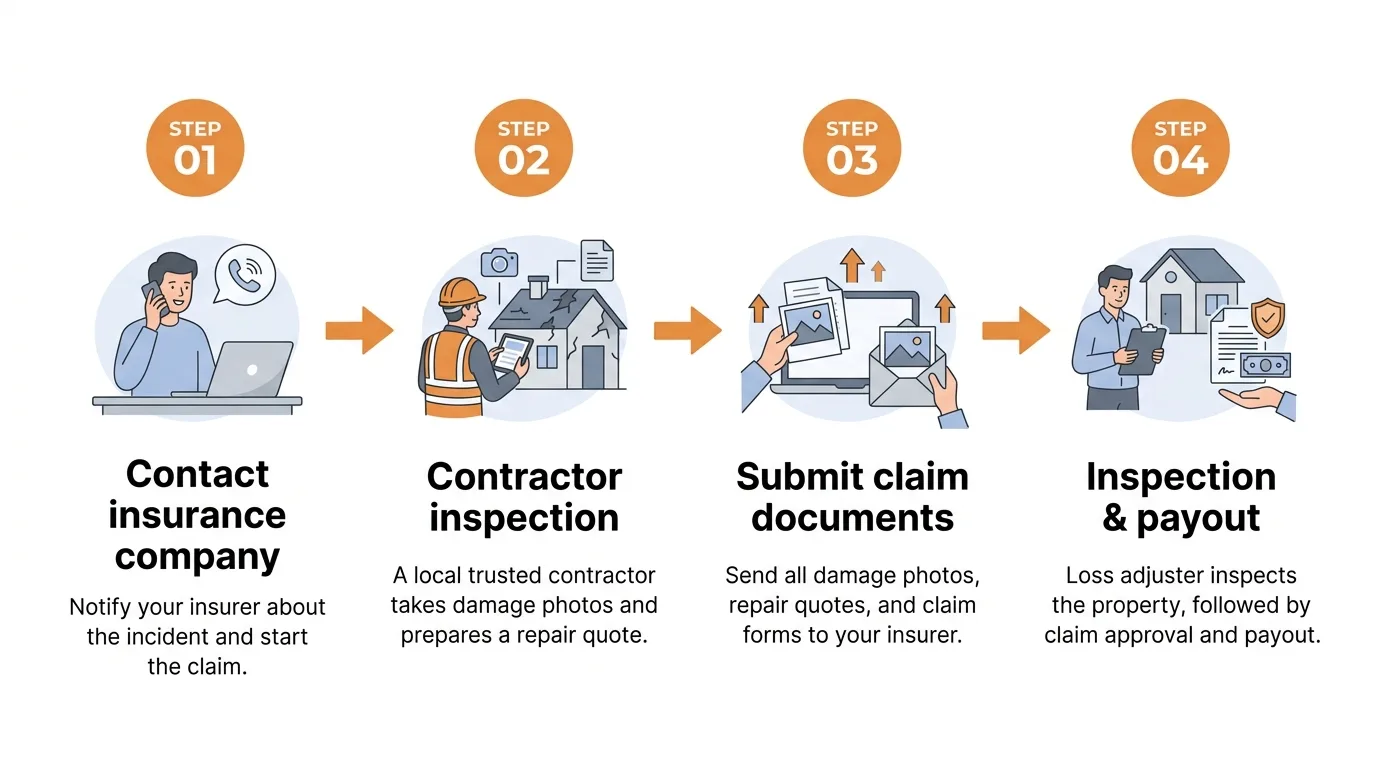
火災保険の申請は、代行業者を挟む必要は一切なく、「契約者本人が直接保険会社へ連絡する」のが最も安全かつ確実な方法です。
台風や大雪で住宅の外壁・雨樋・屋根に異常を発見したら、まずは保険証券を用意し、加入している損害保険会社または担当の保険代理店に電話かWeb窓口から直接連絡を入れましょう。
- 伝えるべき事故情報:被災した日時、被害の発生場所(外壁、雨樋等)、破損の具体的な状況
- 保険会社からの受領物:保険金請求書、事故状況説明書、提出書類の案内マニュアル
- 工事着工前の原則:保険会社の査定を受ける前に勝手に修理・解体を行わないこと
担当窓口に「台風の風災で外壁の一部が破損したので保険金を申請したい」と伝えるだけで、必要な請求書類一式を速やかに自宅へ郵送してもらえます。
代理店や保険会社への相談自体には費用は一切かかりません。第三者に手数料を支払うことなく、正規のルートで手続きをスタートさせましょう。
ステップ2:地元の信頼できる塗装施工店に自然災害の被災写真と復旧見積書を依頼する
事故受付が完了したら、次に「地元の信頼できる外壁塗装業者・工務店」に連絡し、被災状況の現地調査と見積もり作成を依頼します。
保険会社に損害を証明するためには、「被害箇所の写真」と「原状復旧にかかる適正な工事見積書」の2点が必須となります。高所の屋根や2階外壁の撮影は転落事故の危険が伴うため、決して自分で登らず必ずプロの職人に依頼してください。
- 全景写真と接写写真:建物のどの位置がどのように壊れているかを示す明確なカラー写真
- 原状復旧見積書:自然災害で破損した箇所のみを適正な単価で積算した詳細な内訳書
- 施工店の選定基準:訪問販売ではなく地域で長年実績を持つ建設業許可取得業者を選ぶ
信頼できる地元業者であれば、「火災保険の申請に必要な見積書と写真を用意してほしい」と伝えれば、適切な形式で申請用書類を整えてくれるため安心です。
この際、「保険金が出たら外壁全体の塗り替えも一緒に検討したい」と相談しておけば、保険対象工事と自費工事を明確に分けた分かりやすい見積書を作成してもらえます。
ステップ3:保険金請求書や事故状況説明書を作成して保険会社へ速やかに送付する
施工店から写真と見積書を受け取ったら、保険会社から届いた書類に必要事項を記入し、一式をまとめて速やかに返送する流れとなります。
振込先口座番号や契約者氏名を正確に記入し押印します
いつどのような災害でどこが壊れたかを客観的に記入します
施工店が撮影した写真と見積書を添付して速やかに郵送します
書類の作成で不明な点があれば、加入先の保険会社コールセンターに電話すれば丁寧に記入方法を教えてくれるため安心です。
書類を発送した後は、保険会社の損害サービス部門によって保険会社による本格的な損害審査へと移ります。
ステップ4:損害保険登録鑑定人の現地調査を経て認定保険金を受け取り適正工事を実施する
請求書類の提出後、申請金額が大きい場合や被害状況の確認が必要な場合は、保険会社から委託された「損害保険登録鑑定人」が自宅の現地調査に訪れる流れです。
鑑定人は第三者の専門機関として、申請された損害が本当に自然災害によるものか、見積もり金額が妥当かを損害状況を中立的な視点から公平に精査する仕組みです。調査当日は施工店の担当者に立ち会ってもらうと、技術的な説明がスムーズに進みます。
- 保険金の確定と振込:査定完了後、原則として請求完了日から30日以内に指定口座へ振込
- 保険金の自由な使途:受給した保険金は破損箇所の原状復旧費用として確実に充当する
- 正式な工事着工:振り込まれた金額を確認した上で、施工店と最終的な工事請負契約を結ぶ
保険金が無事に口座へ入金されたら、いよいよ外壁塗装や修理工事の本格的な着手となります。
被災箇所の原状復旧費用として保険金を充当し、足場代が浮いた分を活用して外壁全体の耐久性を高める高品質なシリコン塗料やフッ素塗料で塗り替えるのが、最も賢く満足度の高いリフォーム計画といえます。
まとめ:外壁塗装で火災保険が適用される条件を守りデメリットを回避する3原則
外壁塗装や外装修理における火災保険の活用は、突発的な自然災害に見舞われた住まいを守るための非常に心強い制度です。しかし、誤った認識や悪質業者の勧誘に流されると、大きなトラブルに直面しかねません。
最後に、外壁塗装で火災保険を利用する際の最重要ポイントを3つの原則としてまとめます。
- 自然災害の被害だけを誠実に申請する:経年劣化は除外して台風や雪害の損害のみを申告する
- 悪質な代行業者は使わず契約者本人が直接申請する:高額手数料や詐欺リスクを完全に回避する
- 保険金の確定後に信頼できる地元塗装店で工事を行う:持ち出し費用のリスクを防ぎ高品質な施工を実現する
火災保険は「家全体を無料で塗り替える魔法の裏ワザ」ではありません。自然災害の被害に対して正当に補償を受け取り、大切なわが家を長く健全に維持するための公的なセーフティネットです。
悪質な勧誘には毅然とした態度で断り、地元の信頼できるプロの職人と二人三脚で、安心・安全な外壁メンテナンスを進めていきましょう。