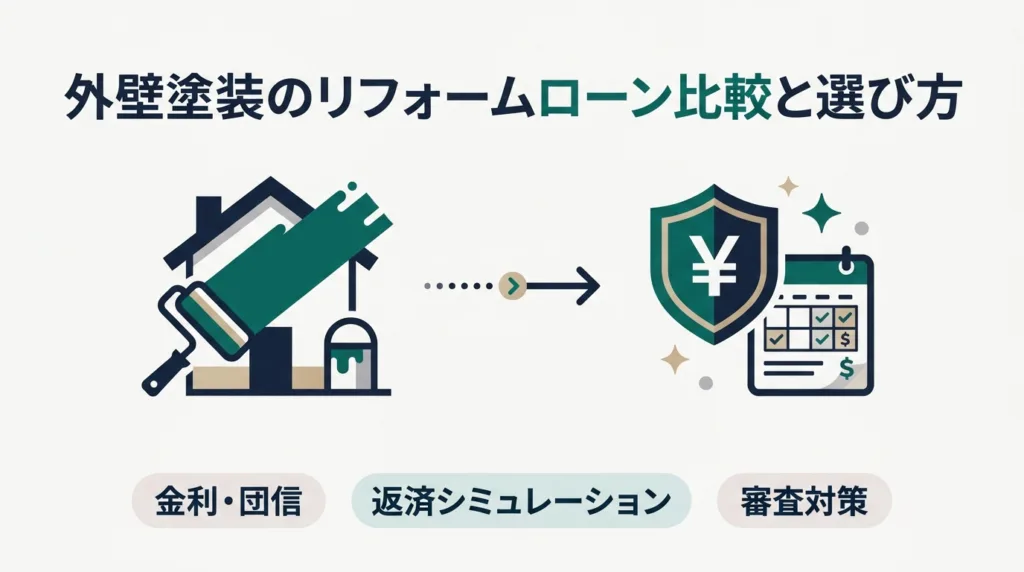
外壁塗装のリフォームローンは、すでに住宅ローンを借りている銀行の優遇金利を第一候補にしつつ、施工店提携の信販系ローンと「総支払額」で比較するのが失敗しない選び方です。
- 銀行系の特徴:年2%台〜4%台の例が多く、住宅ローン優遇がある商品も存在
- 信販系の特徴:最短即日の審査結果連絡など手続きが手軽だが、加盟店ごとに金利差あり
- 総支払額の節約:金利比較だけでなく、相見積もりで借入元本(工事費)を下げるのが効果的
 男性
「外壁塗装に150万円ほどかかりそうですが、手元の預貯金を崩さずにローンで払うことはできますか?」
「銀行ローンと塗装業者の提携ローンでは、どちらを選ぶのがお得なのか迷っています」
 立山 大地
「結論から言うと、無担保のリフォームローンを利用すれば手元資金を残して施工できます。ただし、銀行系は優遇条件や手続き期間、信販系は加盟店ごとの実質年率に差があるため、金利と工事費の両面から比較して選ぶのが安全です。」
外壁塗装は10〜15年ごとに100万〜200万円前後のまとまった費用がかかります。急な出費で生活防衛資金を大きく減らさないために、リフォームローンを活用するご家庭は少なくありません。
本記事では、主要銀行や信販会社の公式情報をもとに、金利・団信・審査期間のリアルな違いと借入額別の返済シミュレーションをわかりやすく整理しました。
- 1 | 外壁塗装のリフォームローンはどれがおすすめ?銀行系と信販系の金利比較
- 1-1 | 銀行・信用金庫・ろうきんと施工店提携(信販系)の公式金利・条件比較
- 1-2 | 住宅ローン利用中の銀行優遇と「セディナ」など社名変更の注意点
- 2 | 借入額別の返済シミュレーションと一括現金払いとの損得判断
- 2-1 | 100万円・150万円・200万円の月々返済額と総利息(5年・10年)
- 2-2 | 手元資金を残すか一括現金払いにするかの判断軸とX上のリアルな声
- 3 | 外壁塗装のローン審査に通る選び方と借入前に抑えるべきポイント
- 3-1 | 他社借入・リボ残高と総返済負担率(年収400万円基準の例)
- 3-2 | 見積書・登記簿の準備と工事費そのものを相見積もりで下げるコツ
- 3-3 | まとめ:外壁塗装のローンは金利と総支払額を比較して選ぼう
外壁塗装のリフォームローンはどれがおすすめ?銀行系と信販系の金利比較
「銀行は変動1.5〜3.0%、信販系は審査が甘い」といったイメージだけで選ぶと、実際の適用金利や条件とのギャップに驚くことがあります。まずは無担保リフォームローンの仕組みと公式掲載条件を正しく押さえましょう。
銀行・信用金庫・ろうきんと施工店提携(信販系)の公式金利・条件比較
100万〜200万円程度の外壁塗装では、不動産担保や登記費用が不要な「無担保型リフォームローン」が中心です。金融機関や商品の特性によって、金利の決まり方や融資までの日数は次のように異なります。
| 比較項目 | 銀行・信用金庫・ろうきん系 | 施工店提携の信販系(オリコ・ジャックス等) |
|---|---|---|
| 金利の目安・例 | 年2%台〜4%台の掲載例あり(優遇条件により変動) | 加盟店・商品ごとに異なる(モデルケース2.95%や直接型4.8%等の例) |
| 審査〜融資の期間 | 申込から借入まで10日〜3週間程度かかる例あり | 最短即日の審査結果連絡あり(その後契約・完工確認が必要) |
| 担保・保証人 | 原則無担保(保証会社を利用する商品が多い) | 原則担保・連帯保証人不要 |
| 団体信用生命保険(団信) | 付帯または金利上乗せで任意加入できる商品あり | 加入申込可能な商品あり(保険会社の審査・条件あり) |
たとえば三菱UFJ銀行「ネットDEリフォームローン」は通常年3.875%(同行住宅ローン利用者は年3.375%)、東京信用金庫「無担保住宅・リフォームローン」は変動年2.205〜4.255%と案内されています。大和信用金庫や九州ろうきんのように会員区分やキャンペーンで引き下げがある金融機関も多いため、お住まいの地域の金融機関も確認しておくと安心です。
なお、省エネ改修を同時に行う場合は、住宅金融支援機構「グリーンリフォームローン」(2026年11月申込分は新機構団信付き年3.23%・グリーンリフォームローンSは年2.93%)という選択肢もあります。ただし、外壁塗装単体では対象外となる場合があるため、対象工事の要件を事前にご確認ください。
住宅ローン利用中の銀行優遇と「セディナ」など社名変更の注意点
ローンの比較で最初に見るべきなのは、現在住宅ローンを返済中の金融機関です。りそな銀行や三菱UFJ銀行のように、住宅ローン利用者向けに金利引き下げを用意しているケースでは、他社より有利な条件で借りられる可能性が高まります。
一方で、施工店提携ローンを検討する際は「どの信販会社か」だけでなく「その施工店が提示している実質年率」を必ず見積書やチラシで確認してください。なお、旧社名の「セディナ」はSMBCファイナンスサービスへの商号変更を経て2024年4月に三井住友カードへ合併しているため、古い案内資料を見る際は現在の契約主体を確認しておくと安心です。
借入額別の返済シミュレーションと一括現金払いとの損得判断
金利の違いが毎月の家計にどれほど影響するのか、具体的な金額でイメージしておきましょう。ここでは元利均等返済・ボーナス払いなしの条件で試算した目安を紹介します。
100万円・150万円・200万円の月々返済額と総利息(5年・10年)
同じ150万円を借りる場合でも、返済期間を5年(60回)にするか10年(120回)にするかで、月々の負担と総利息は大きく変わります。
| 借入金額 | 金利(想定) | 5年(60回)の毎月返済額 / 総利息 | 10年(120回)の毎月返済額 / 総利息 |
|---|---|---|---|
| 100万円 | 年2% | 17,528円 / 51,666円 | 9,201円 / 104,161円 |
| 100万円 | 年3% | 17,969円 / 78,121円 | 9,656円 / 158,729円 |
| 150万円 | 年2% | 26,292円 / 77,498円 | 13,802円 / 156,242円 |
| 150万円 | 年3% | 26,953円 / 117,182円 | 14,484円 / 238,093円 |
| 150万円 | 年5% | 28,307円 / 198,411円 | 15,910円 / 409,179円 |
| 200万円 | 年3% | 35,937円 / 156,243円 | 19,312円 / 317,458円 |
表のとおり、150万円・年3%で比較すると、10年返済は月々約1.4万円に抑えられる反面、総利息は5年返済の約2倍(約23.8万円)になります。また、同じ150万円・10年返済でも年3%と年5%では総利息に約17万円の差が生じるため、借入前の金利比較は非常に重要です。
手元資金を残すか一括現金払いにするかの判断軸とX上のリアルな声
同じ工事価格なら現金一括払いのほうが利息はゼロになりますが、預貯金をすべて使い切ってしまうと急な病気や車の買い替えに対応できなくなります。中央ろうきんなども、自己資金払い後の預貯金減少リスクとローン利用時の金利負担を比較して検討するよう案内しています。
SNS上のリアルな声(手元資金を残す判断) ・「手元に現金があっても、急な出費に備えて資金を残すためにあえてリフォームローンを選んだ」 ・「自宅の外壁塗装で現金を減らしたくなく、ろうきんと提携ローンの金利を比較して申し込んだ」
「現金一括」か「全額ローン」かの二択にする必要はありません。たとえば預貯金250万円のうち150万円を手元に残したいなら、工事費150万円に対して現金100万円+ローン50万円を組み合わせることで、利息負担と資金不足リスクの両方を抑えられます。
金利以外に必ず確認すべき比較項目
- 繰上返済の手数料:ネット手続きは無料でも店頭等は手数料がかかる金融機関あり
- 保証料・事務手数料:金利が低くても手数料を含めた総額で高くなるケースに注意
- 固定か変動か:当初固定期間終了後の金利変動ルールを契約前に確認
外壁塗装のローン審査に通る選び方と借入前に抑えるべきポイント
リフォームローンの審査基準は金融機関ごとに異なり、個別の否決理由は公開されません。ただし、信用情報機関(CIC)の仕組みや公的機関の基準を知っておくことで、審査前の準備を整えやすくなります。
他社借入・リボ残高と総返済負担率(年収400万円基準の例)
審査では、年収や勤続年数などの申込条件に加え、すべての借入れの年間返済額が税込年収に占める割合(総返済負担率 = すべての借入れの年間返済額 ÷ 税込年収 × 100)が重視されます。たとえば住宅金融支援機構のグリーンリフォームローンでは、総返済負担率の基準を年収400万円未満で30%以下、400万円以上で35%以下と公開しています。
自動車ローンやクレジットカードのリボ払い残高があると、それだけで必ず審査に落ちるわけではありませんが、毎月の返済負担や支払い履歴(延滞の有無)はCICを通じて確認されます。審査に不安がある場合は、申込前に不要な分割払いやリボ残高を整理し、延滞を解消しておくことが大切です。
見積書・登記簿の準備と工事費そのものを相見積もりで下げるコツ
Web完結型のローンであっても、書類の不備があると再提出や再審査で時間がかかります。実際の利用者の声でも、「見積書の宛名が苗字だけだったためフルネームで再発行が必要になった」「建物の登記簿謄本を求められた」というケースが報告されています。
申込前にはフルネーム記載の正式な見積書・本人確認書類・収入証明書・建物の登記関係書類を手元に揃えておくとスムーズです。さらに、金利を1%下げる以上に効果が高いのが、相見積もりで工事費そのものを適正価格に抑えることです。工事費が150万円から125万円に下がれば、借入額自体が減って利息も大きく圧縮できます。
なお、外壁塗装の適正相場や使える補助金制度については、以下の記事もあわせて参考にしてください。
- 外壁塗装の相場はいくら?費用を抑える3つのポイント(※順次公開予定)
- 外壁塗装の助成金・補助金のもらい方!対象条件と申請手順をわかりやすく解説(※順次公開予定)
ヌリカエ
チャット形式で簡単45秒!自宅の外壁・屋根塗装の適正相場がわかる無料一括見積もりサービス
- チャット質問に答えるだけで外壁塗装の相場目安が即座にわかる
- 独自の厳格な審査をクリアした全国の優良自社施工店のみをご紹介
- しつこい営業電話を防止する専門アドバイザーによる間接サポート付き
- お断りの代行連絡も可能なので気まずい思いをせず納得の1社を選べる
注意点現地調査や見積もり比較は完全無料。断りづらい業者への辞退代行も対応。
こんな人に自宅の適正価格・平米単価を知りたい方、複数社の相見積もりを手間なく比較したい方

まとめ:外壁塗装のローンは金利と総支払額を比較して選ぼう
外壁塗装のリフォームローンは、住宅ローン借入先の優遇金利や地域金融機関の条件、提携信販ローンの実質年率を「総支払額」で比較することが大切です。手元資金を残しつつ無理のない返済期間を選び、あわせて複数社の見積もりで適正な工事費を把握したうえで申し込みましょう。