[EYECATCH]
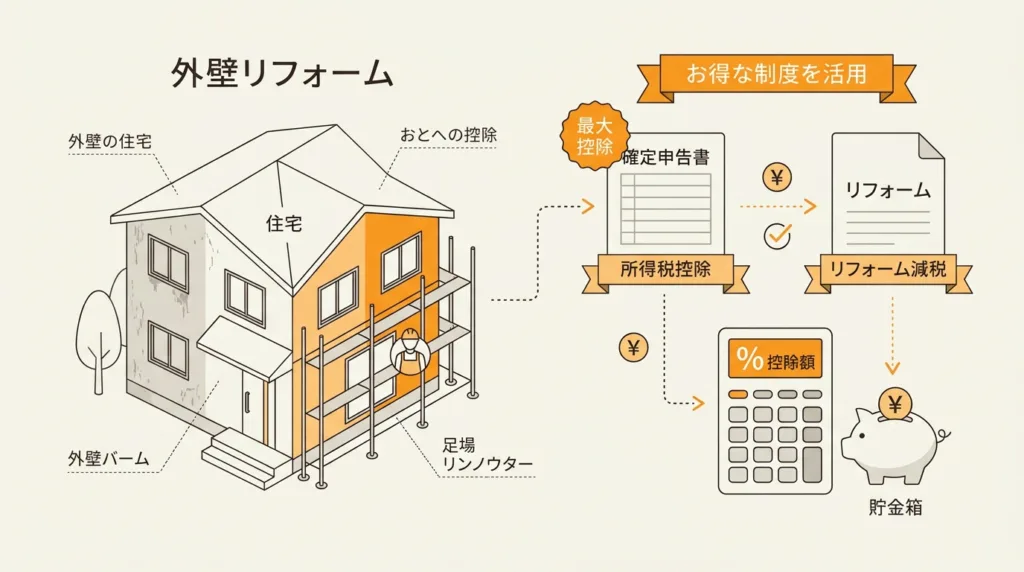
外壁塗装工事で住宅ローン控除やリフォーム減税を受けるには、単なる外壁の塗り替え単体ではなく、窓や外壁の省エネ断熱改修や大規模修繕と一体で行う必要があります。返済期間10年以上のローン利用または自己資金による所得税控除を活用し、工事着工前に建築士から「増改築等工事証明書」を取り付ける段取りが不可欠です。
- 適用条件:単体塗装は不可で省エネ断熱改修などとのセット施工が必須
- 必須書類:建築士事務所等が発行する増改築等工事証明書の取得が条件
- 申告計算:国や自治体の補助金受給額を工事費から差し引いて申告
 男性
「外壁塗装のリフォーム費用で住宅ローン控除や税金の減税が受けられると聞きました」
「単なる塗り替えでも確定申告すれば税金が戻るのでしょうか?必要な条件や証明書の取り方を教えてください」
 立山 大地
「外壁塗装を含む住宅改修で税制優遇を受けることは可能ですが、単なる外壁の塗り替え単体工事は、国土交通省の定める税制対象工事に該当しないため1円も減税されません。
所得税の住宅ローン控除やリフォーム促進税制の適用を受けるには、窓の断熱改修や躯体断熱工事などと同時に施工し、補助金を差し引いた対象工事費が100万円を超えている必要があります。
また、減税申請には建築士が発行する『増改築等工事証明書』が必須となり、工事着工前や施工中の写真がないと後から発行できない点に厳重な注意が必要です。
使える減税制度の具体的な仕組みから、証明書の手配手順、そして補助金を差し引いた正しい確定申告のやり方まで詳しく解説していきましょう。」
マイホームの外壁塗装は、一般的な戸建て住宅で100万円前後のまとまった出費となるため、「少しでも税金が戻ってくる制度はないか」と調べる方は非常に多くいらっしゃいます。ネット上には「外壁塗装で10年間の住宅ローン減税が使える」「リフォーム減税で最大数十万円の還付」といった魅力的な情報が並んでいます。
しかし、制度の適用要件を正確に理解しないまま塗装工事を進めてしまうと、「工事後に税務署へ行ったら対象外と言われた」「証明書が手に入らず減税を受けられなかった」という手遅れの事態に陥りかねません。減税制度には法律上の明確な線引きが存在します。
本記事では、外壁塗装で住宅ローン控除やリフォーム減税を活用するための正しい対象工事条件、建築士に発行してもらう増改築等工事証明書の注意点、そして確定申告の実務手順を徹底解説します。
あわせて読みたい:外壁塗装の助成金・補助金のもらい方!対象条件と申請手順をわかりやすく解説(※順次公開予定)
- 1 | 外壁塗装で使える2大減税制度の仕組みと単独の塗り替えが対象外となる理由
- 1-1 | 住宅借入金等特別控除(住宅ローン減税)の適用要件と年末ローン残高の控除率
- 1-2 | 国土交通省が定める対象工事と単なる外壁塗装のみが控除を受けられない理由
- 1-3 | 自己資金でも使えるリフォーム促進税制(特定改修型)と固定資産税の減額特例
- 2 | 減税申請に必須となる増改築等工事証明書の発行元と工事契約前の注意点
- 2-1 | 証明書を発行できる建築士事務所や指定確認検査機関などの対象専門家
- 2-2 | 工事着工前・施工中・完了後の写真撮影が必須となる手続き上の盲点
- 2-3 | 証明書の発行費用相場と施工業者に所属建築士がいない場合の対処法
- 3 | 外壁塗装の翌年に行う確定申告の手続き手順と国の補助金との併用計算ルール
- 3-1 | 確定申告書に添付する書類チェックリストと税務署への提出スケジュール
- 3-2 | 国や自治体の補助金を受け取った場合の差し引き計算式と申告漏れのリスク
- 3-3 | サラリーマンの2年目以降の年末調整と住民税からの控除還元を受ける流れ
- 3-4 | まとめ:外壁塗装のリフォーム減税や住宅ローン控除の条件を確認して賢く申告しよう
外壁塗装で使える2大減税制度の仕組みと単独の塗り替えが対象外となる理由
住宅借入金等特別控除(住宅ローン減税)の適用要件と年末ローン残高の控除率
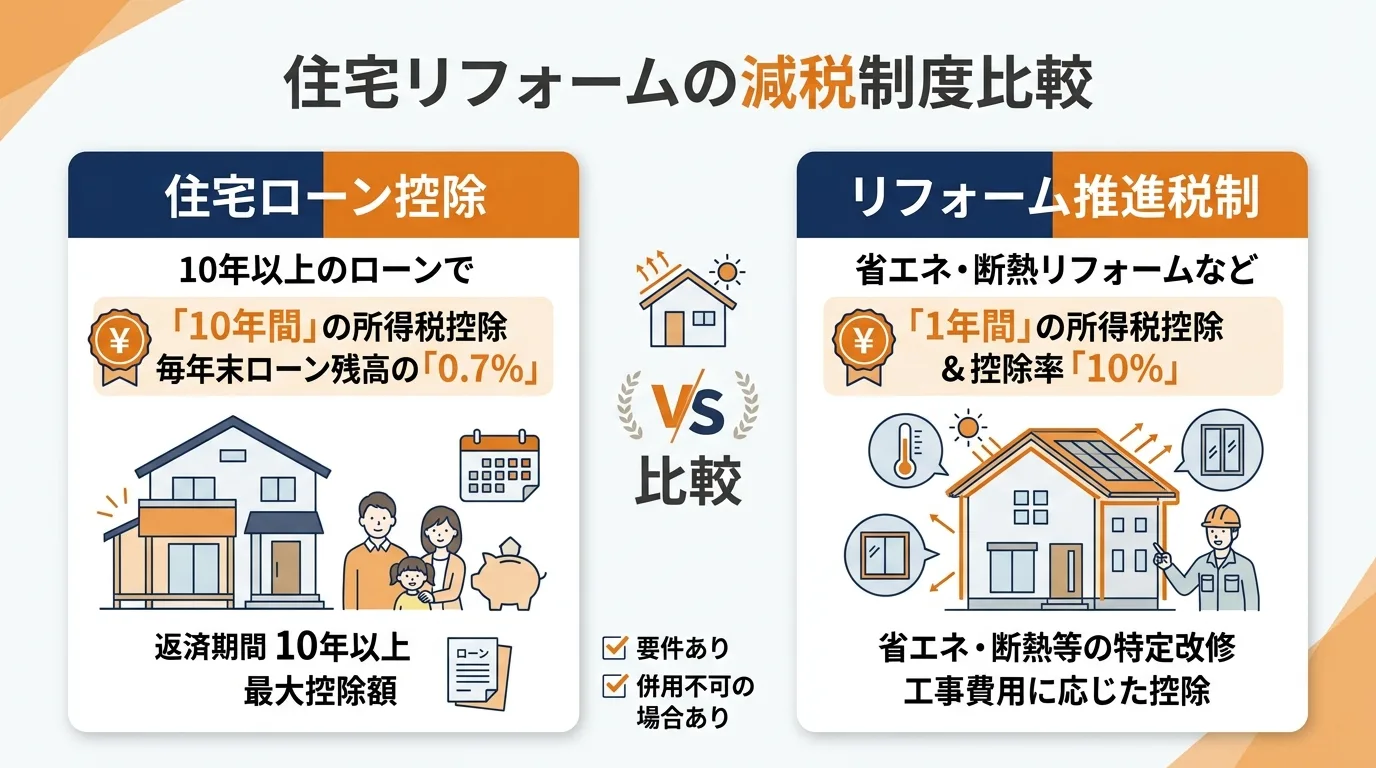
外壁塗装工事を住宅ローンやリフォームローンを利用して行う場合、まず検討されるのが国税庁の定める「住宅借入金等特別控除(いわゆる住宅ローン減税)」です。
この制度は、一定の要件を満たす増改築工事を行った際、毎年の年末時点における住宅ローン残高の0.7%を、最長10年間にわたって所得税(および一部住民税)から直接差し引くことができる強力な減税措置といえます。
- ローンの借入要件:返済期間が「10年以上」の分割返済であること(親族からの借入は対象外)
- 工事費用の基準額:補助金等を差し引いた対象工事費用が「100万円超」であること
- 床面積の要件:登記簿上の床面積が原則50㎡以上(所得1,000万円以下なら40㎡以上50㎡未満の特例あり)
- 所得制限:控除を受ける年分の合計所得金額が原則2,000万円以下であること
年末のローン残高限度額はリフォームの場合原則2,000万円までと定められており、年間最大で14万円(10年間で最大140万円)の税金還付を受けられるポテンシャルを持っています。
ただし、サラリーマンであっても最初の1年目は自動控除されず、自ら税務署へ確定申告を行う必要がある点には留意しなければなりません。
国土交通省が定める対象工事と単なる外壁塗装のみが控除を受けられない理由
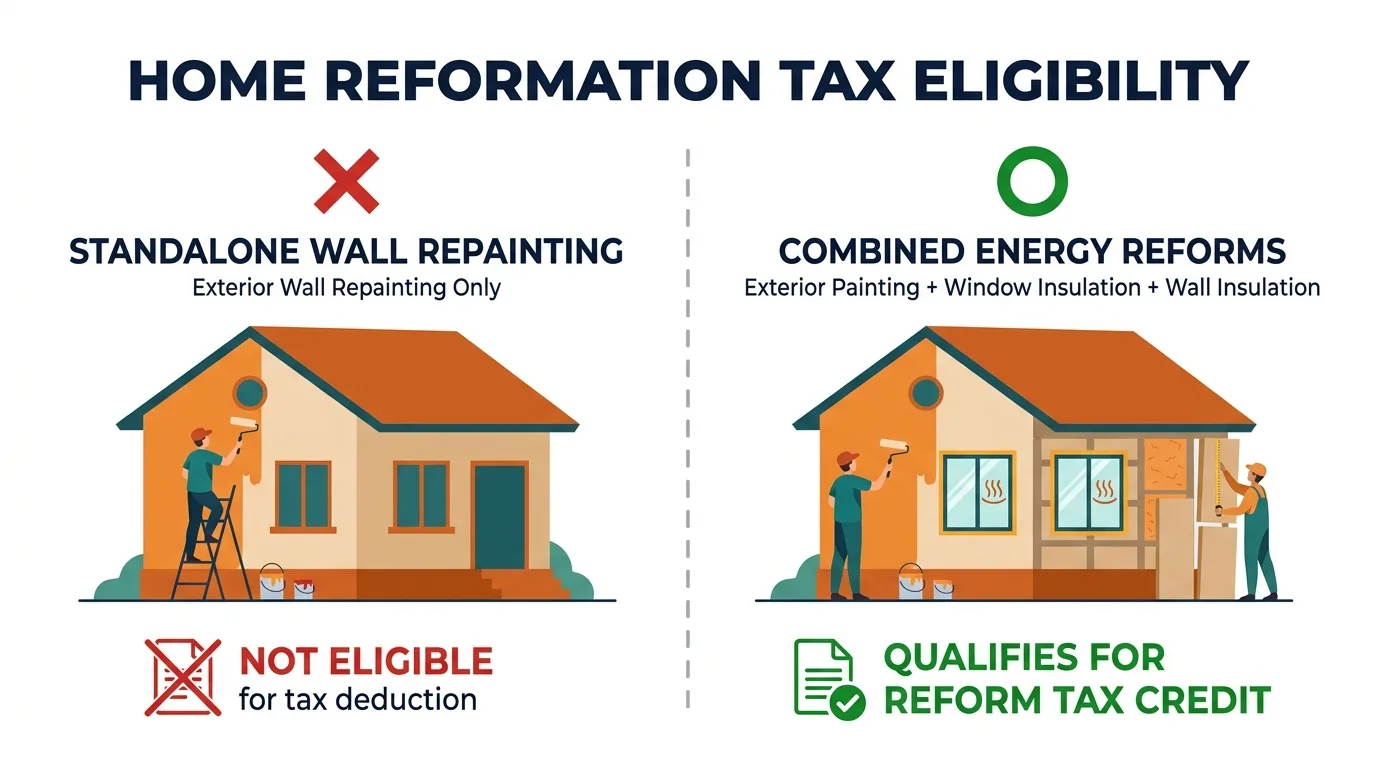
ここで最も重要な注意点として、「外壁の塗り替え工事単体では、原則として住宅ローン控除の対象工事に該当しない」という法的な大原則が存在します。
国土交通省が公表している税制ガイドラインにおいて、住宅ローン減税の対象となる増改築等は、建築基準法に規定する「大規模の修繕・模様替」や、一定の耐震改修、省エネ改修などに厳格に限定されています。
外壁塗装における「単なる塗料の塗り替え」や「ひび割れの表面的な補修」は、建物の骨格を補強する工事とはみなされません。そのため、どれほど高額なフッ素塗料や無機塗料を塗ったとしても、単独塗装である限り税法上の対象工事には認められない仕組みです。
| 工事の組み合わせパターン | 税制上の位置づけ | 住宅ローン控除・リフォーム減税の適否 |
|---|---|---|
| 外壁塗装単体(美観・保護) | 建物の日常的な維持管理工事 | 対象外(1円も減税されない) |
| 外壁塗装 + 窓の断熱改修 | 一定の省エネ改修工事に該当 | 対象(窓改修と一体の外装工事として認められる) |
| 外壁塗装 + 躯体断熱材施工 | 天井・壁・床の省エネ改修工事 | 対象(躯体断熱と同時に行う外装工事が対象枠に入る) |
| 建築基準法上の大規模模様替 | 主要構造部(壁・柱)の過半の改修 | 対象(建築士による大規模修繕証明が必須) |
外壁塗装で減税を受ける現実的な王道ルートは、「内窓の設置や複層ガラスへの交換といった開口部の断熱改修を同時に行うこと」です。
国が推進する省エネリフォームの要件を満たすことで、付随する外壁塗装の足場代や外装改修費用も合算して減税の対象に組み込むことが可能となります。
自己資金でも使えるリフォーム促進税制(特定改修型)と固定資産税の減額特例
住宅ローン控除が「10年以上の借入れ」を前提としているのに対し、現金一括などの自己資金でも利用できる制度が「リフォーム促進税制(住宅特定改修特別税額控除)」です。
これは、一定の省エネ改修工事(窓の断熱改修など)を行った場合、標準的な工事費用相当額(上限設定あり)の10%を、その年の所得税額から一括して直接控除できる制度設計となっています。
- 借入金不要:全額自己資金で支払ったリフォーム工事であっても所得税の減税を受けられる
- 所得税の控除額:省エネ改修の標準的費用相当額(上限250万〜350万円)の10%がその年の税額から控除
- 最大控除額の目安:対象工事の内容に応じて25万〜35万円前後の所得税が還付される
さらに、一定基準以上の省エネ改修工事(自己負担額60万円超等)を実施した場合、工事完了後3ヶ月以内に市区町村へ申告することで、翌年度の家屋にかかる固定資産税が3分の1減額(120㎡相当分まで)される特例も用意されています。
所得税の控除と固定資産税の減額は併せて受けることができるため、リフォーム資金の負担を多角的に抑える大きな手助けとなります。
減税申請に必須となる増改築等工事証明書の発行元と工事契約前の注意点
証明書を発行できる建築士事務所や指定確認検査機関などの対象専門家
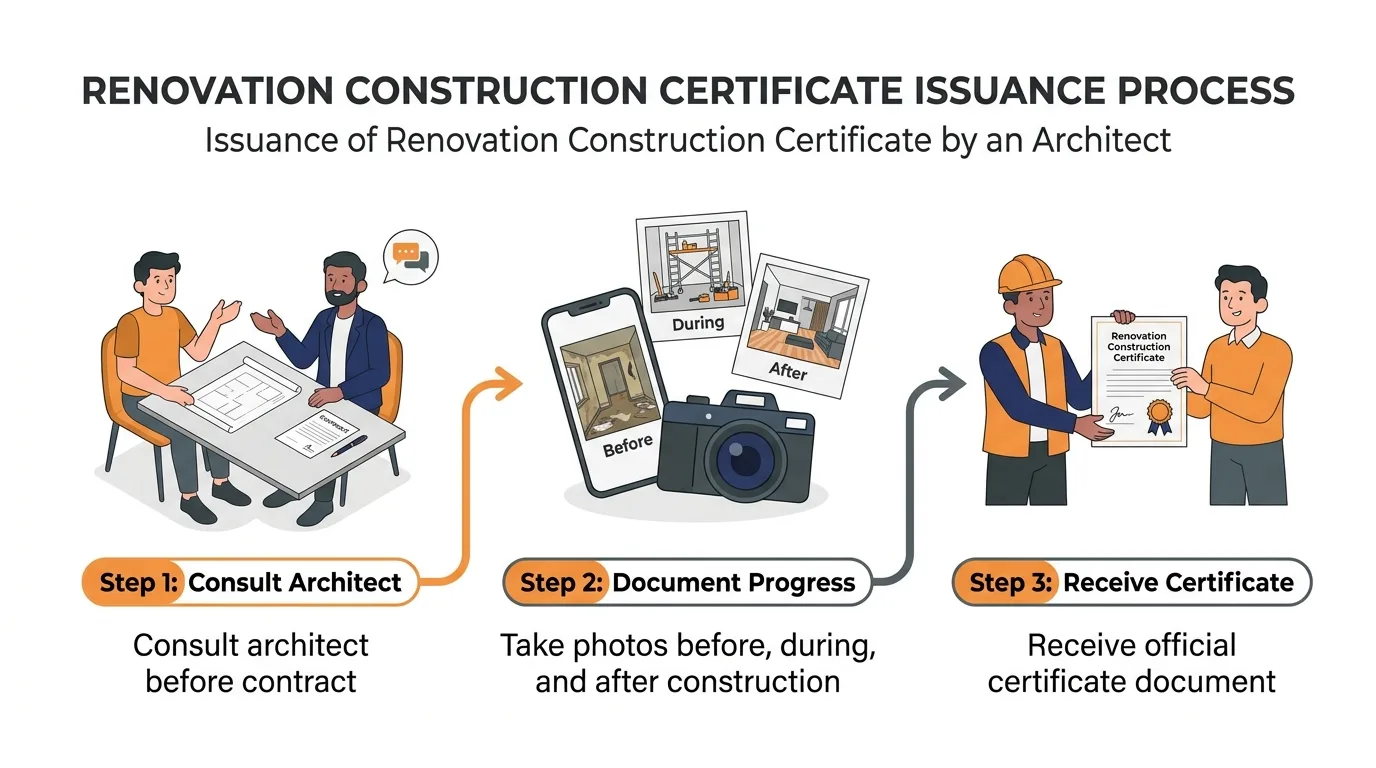
外壁塗装を絡めたリフォーム減税を申請する際、税務署への提出が法律上義務付けられている最重要書類が「増改築等工事証明書(ぞうかいちくとうこうじしょうめいしょ)」です。
この証明書は、施主や施工店が勝手に作成できるものではなく、国土交通省令で定められた特定の公的資格を持つ専門家だけが現地調査に基づいて発行を認められています。
- 建築士事務所登録を行っている建築士:一級建築士、二級建築士、木造建築士
- 指定確認検査機関:建築基準法に基づく建築確認業務を行う民間検査機関
- 登録住宅性能評価機関:住宅性能評価業務を実施する指定評価機関
- 住宅瑕疵担保責任保険法人:住宅の瑕疵保険を取り扱う公認法人
一般の個人経営の塗装店や訪問販売業者では、社内に登録建築士が在籍していないケースが珍しくありません。
施工を依頼する会社を選ぶ段階で、「自社で増改築等工事証明書の発行が可能か」「提携する建築士事務所に手配できるか」を事前に確認しておくことが決定的な分かれ道となります。
工事着工前・施工中・完了後の写真撮影が必須となる手続き上の盲点
増改築等工事証明書を取得する上で、最もトラブルに発展しやすいのが「施工前および施工途中の記録写真の不足」です。
建築士が証明書を発行するためには、対象となる部位が工事前にどのような状態であったか、そして断熱材の充填や高性能サッシの取り付けが適正に行われたかを、客観的な写真と設計図面で照合しなければなりません。
外壁塗装や窓断熱工事が完全に終わってから「減税を受けたいので証明書を書いてほしい」と頼んでも、壁の内部や施工過程の写真が残っていなければ、建築士は虚偽証明のリスクを負えないため発行を拒否せざるを得ません。
必ず工事請負契約を結ぶ前の打ち合わせ段階で、証明書発行に必要な部位の撮影を依頼書や特記事項に明記しておきましょう。
職人任せにせず、施主自身でも工事前と施工中の様子をスマートフォンなどで撮影してバックアップを残しておくと安心です。
証明書の発行費用相場と施工業者に所属建築士がいない場合の対処法
増改築等工事証明書の発行には、建築士による図面審査や現地確認の工数がかかるため、「発行手数料(費用)」が別途発生するのが通例です。
費用の相場は、リフォーム工事を依頼した施工店に建築士が所属している場合で2万〜3万円前後、外部の建築士事務所や指定確認検査機関へ個別で発行代行を依頼する場合は4万〜6万円程度が一般的な目安となります。
- 社内建築士がいる場合:工事と一括して手配できるため手数料は2万〜3万円程度と比較的安価
- 外部事務所へ委託する場合:図面審査や現地出張費が加算され3万〜5万円以上の費用が発生する
- 費用対効果の事前シミュレーション:見込まれる減税額と証明書発行費用の差額を計算しておくこと
もし減税によって戻ってくる税額が3万円で、証明書の発行に4万円かかってしまうようでは「費用倒れ」になってしまいます。
想定される所得税の還付額と固定資産税の減額幅を合算し、証明書の発行費用を支払っても十分に手元にお金が残るかを事前に試算しておくことが賢明な判断基準といえます。
外壁塗装の翌年に行う確定申告の手続き手順と国の補助金との併用計算ルール
確定申告書に添付する書類チェックリストと税務署への提出スケジュール
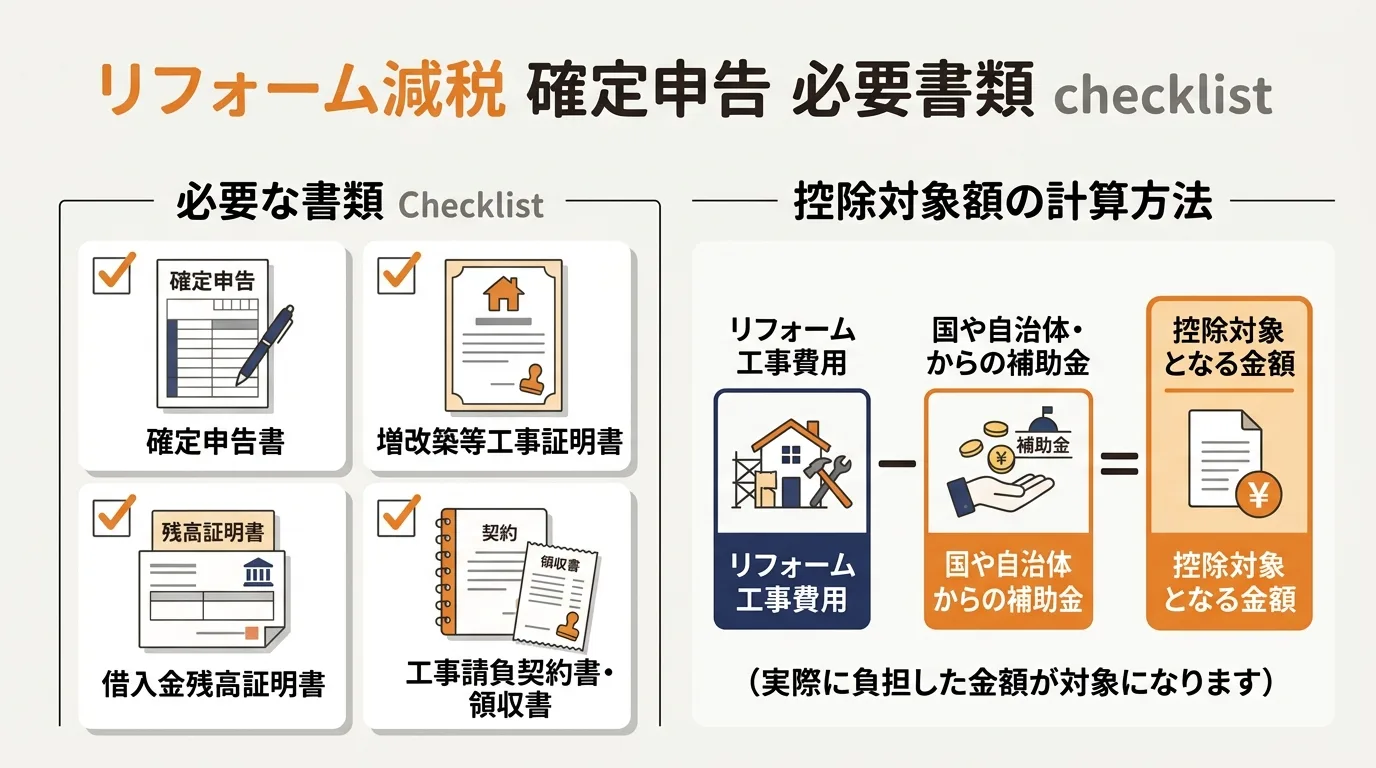
外壁塗装と省エネ改修を組み合わせたリフォーム減税を受けるには、工事を完了して居住を開始した翌年の確定申告期間(通常2月16日〜3月15日)に、納税地を管轄する税務署へ必要書類を提出しなければなりません。
申告に必要な書類一式は多岐にわたるため、年が明けたら速やかに手元に集めてファイリングを進めておきましょう。
国税庁のウェブサイト等から「住宅借入金等特別控除額の計算明細書」を入手して記入します
建築士事務所から受領した原本を添付書類として添えます
施工店と交わした「工事請負契約書」および代金の「領収書」のコピーを用意します
自己所有および床面積の要件を立証するため改修家屋の登記事項証明書を添付します
住宅ローン減税を利用する場合は、上記に加えて金融機関から秋頃に送られてくる「住宅取得資金に係る借入金の年末残高等証明書」の原本が必要となります。
マイナンバーカードとスマートフォンを利用した「e-Tax(電子申告)」を活用すれば、自宅にいながら書類の提出や税額計算をスムーズに完結させることが可能です。
国や自治体の補助金を受け取った場合の差し引き計算式と申告漏れのリスク
リフォーム減税を申告する際、国税庁の税務調査で最も厳密にチェックされるのが「国や市区町村から受給した補助金・助成金の控除漏れ」です。
所得税法および租税特別措置法において、減税の対象となる工事費用は、「実際に支払った工事費用の総額から、国や自治体から交付された補助金・助成金の金額を差し引いた実質自己負担額」と厳格に定められています。
- 控除対象額の計算式:対象工事費用 = 実際の総工事費用 - 国や自治体からの補助金受給額
- 100万円要件の判定:補助金を差し引いた後の金額が100万円を超えていなければならない
- 申告漏れのペナルティ:補助金を差し引かずに満額で申告すると過少申告加算税や延滞税が課される
例えば、外壁塗装と窓断熱の総工事費が180万円で、国の「先進的窓リノベ事業」から40万円の補助金を受け取った場合、税制上の対象費用は140万円として計算しなければなりません。
「補助金は別にもらった臨時収入だから申告しなくていい」と誤認して総額で申告してしまうと、税務署の突合調査で後から否認され、還付金の返還とペナルティを命じられるため絶対に正確な差し引き計算を行いましょう。
サラリーマンの2年目以降の年末調整と住民税からの控除還元を受ける流れ
会社員や公務員といった給与所得者の場合、「確定申告が必要なのは最初の1年目だけ」という点も嬉しいメリットです。
1年目に正しく確定申告を行えば、2年目以降は税務署から残りの控除年数分の「年末調整のための住宅借入金等特別控除証明書」がまとめて自宅に送付されます。
- 2年目以降の簡素化:秋に金融機関から届く年末残高証明書と税務署の控除証明書を勤務先へ提出するだけで完了
- 給与天引き分からの還付:12月の給与明細で源泉徴収されていた所得税が年末調整として口座へ戻ってくる
- 住民税からの控除:所得税から引ききれなかった控除額がある場合、翌年度の個人住民税から自動的に減額される
自営業やフリーランスの方だけでなく、普段確定申告に馴染みのない会社員であっても、初年度の書類提出さえ乗り越えれば、その後は最小限の手間で長期的な減税メリットを享受し続けられます。
浮いた税金を毎月の住宅ローン返済や将来の修繕積立金に充当することで、住まいのライフサイクルコストを大幅に引き下げることが可能となるのです。
まとめ:外壁塗装のリフォーム減税や住宅ローン控除の条件を確認して賢く申告しよう
外壁塗装工事をきっかけとした住宅ローン控除やリフォーム減税の活用は、高額になりがちな住まいのメンテナンス費用を公的支援によって賢く抑えるための有効な手段です。
最後に、税制優遇を活用して失敗しないための最重要ポイントを3つの原則としてまとめます。
- 外壁塗装単独は不可で窓断熱や省エネ改修とセットで計画する:減税対象となる工事区分を事前に満たす
- 工事着工前に増改築等工事証明書の発行可否を施工店へ確認する:施工前後の写真記録がないと後から発行できない
- 国や自治体の補助金額を工事費から確実に差し引いて申告する:税務署のルールに従い適正な実質自己負担額で申告する
外壁の塗り替え時期は、住まいの断熱性や省エネ性能を同時に高める絶好のチャンスでもあります。
信頼できる地元の建築士や施工店と早い段階から相談を重ね、補助金と減税制度をフル活用した安心でお得な外壁リフォームを実現させていきましょう。